资本匮乏是新兴经济体建立盈利性塑料回收市场的一大重大障碍。
然而,可观的回报唾手可得,同时也能应对塑料污染。
以下是金融机构如何加速这一市场的形成。
新兴市场向塑料循环经济转型时,最大的阻碍之一是私人投资资本的匮乏。尽管回收和循环经济领域正在吸引投资,尤其是在南亚和东南亚地区,但资本流动的规模既不够大,持续性也不够稳定,难以推动解决方案的规模化发展。
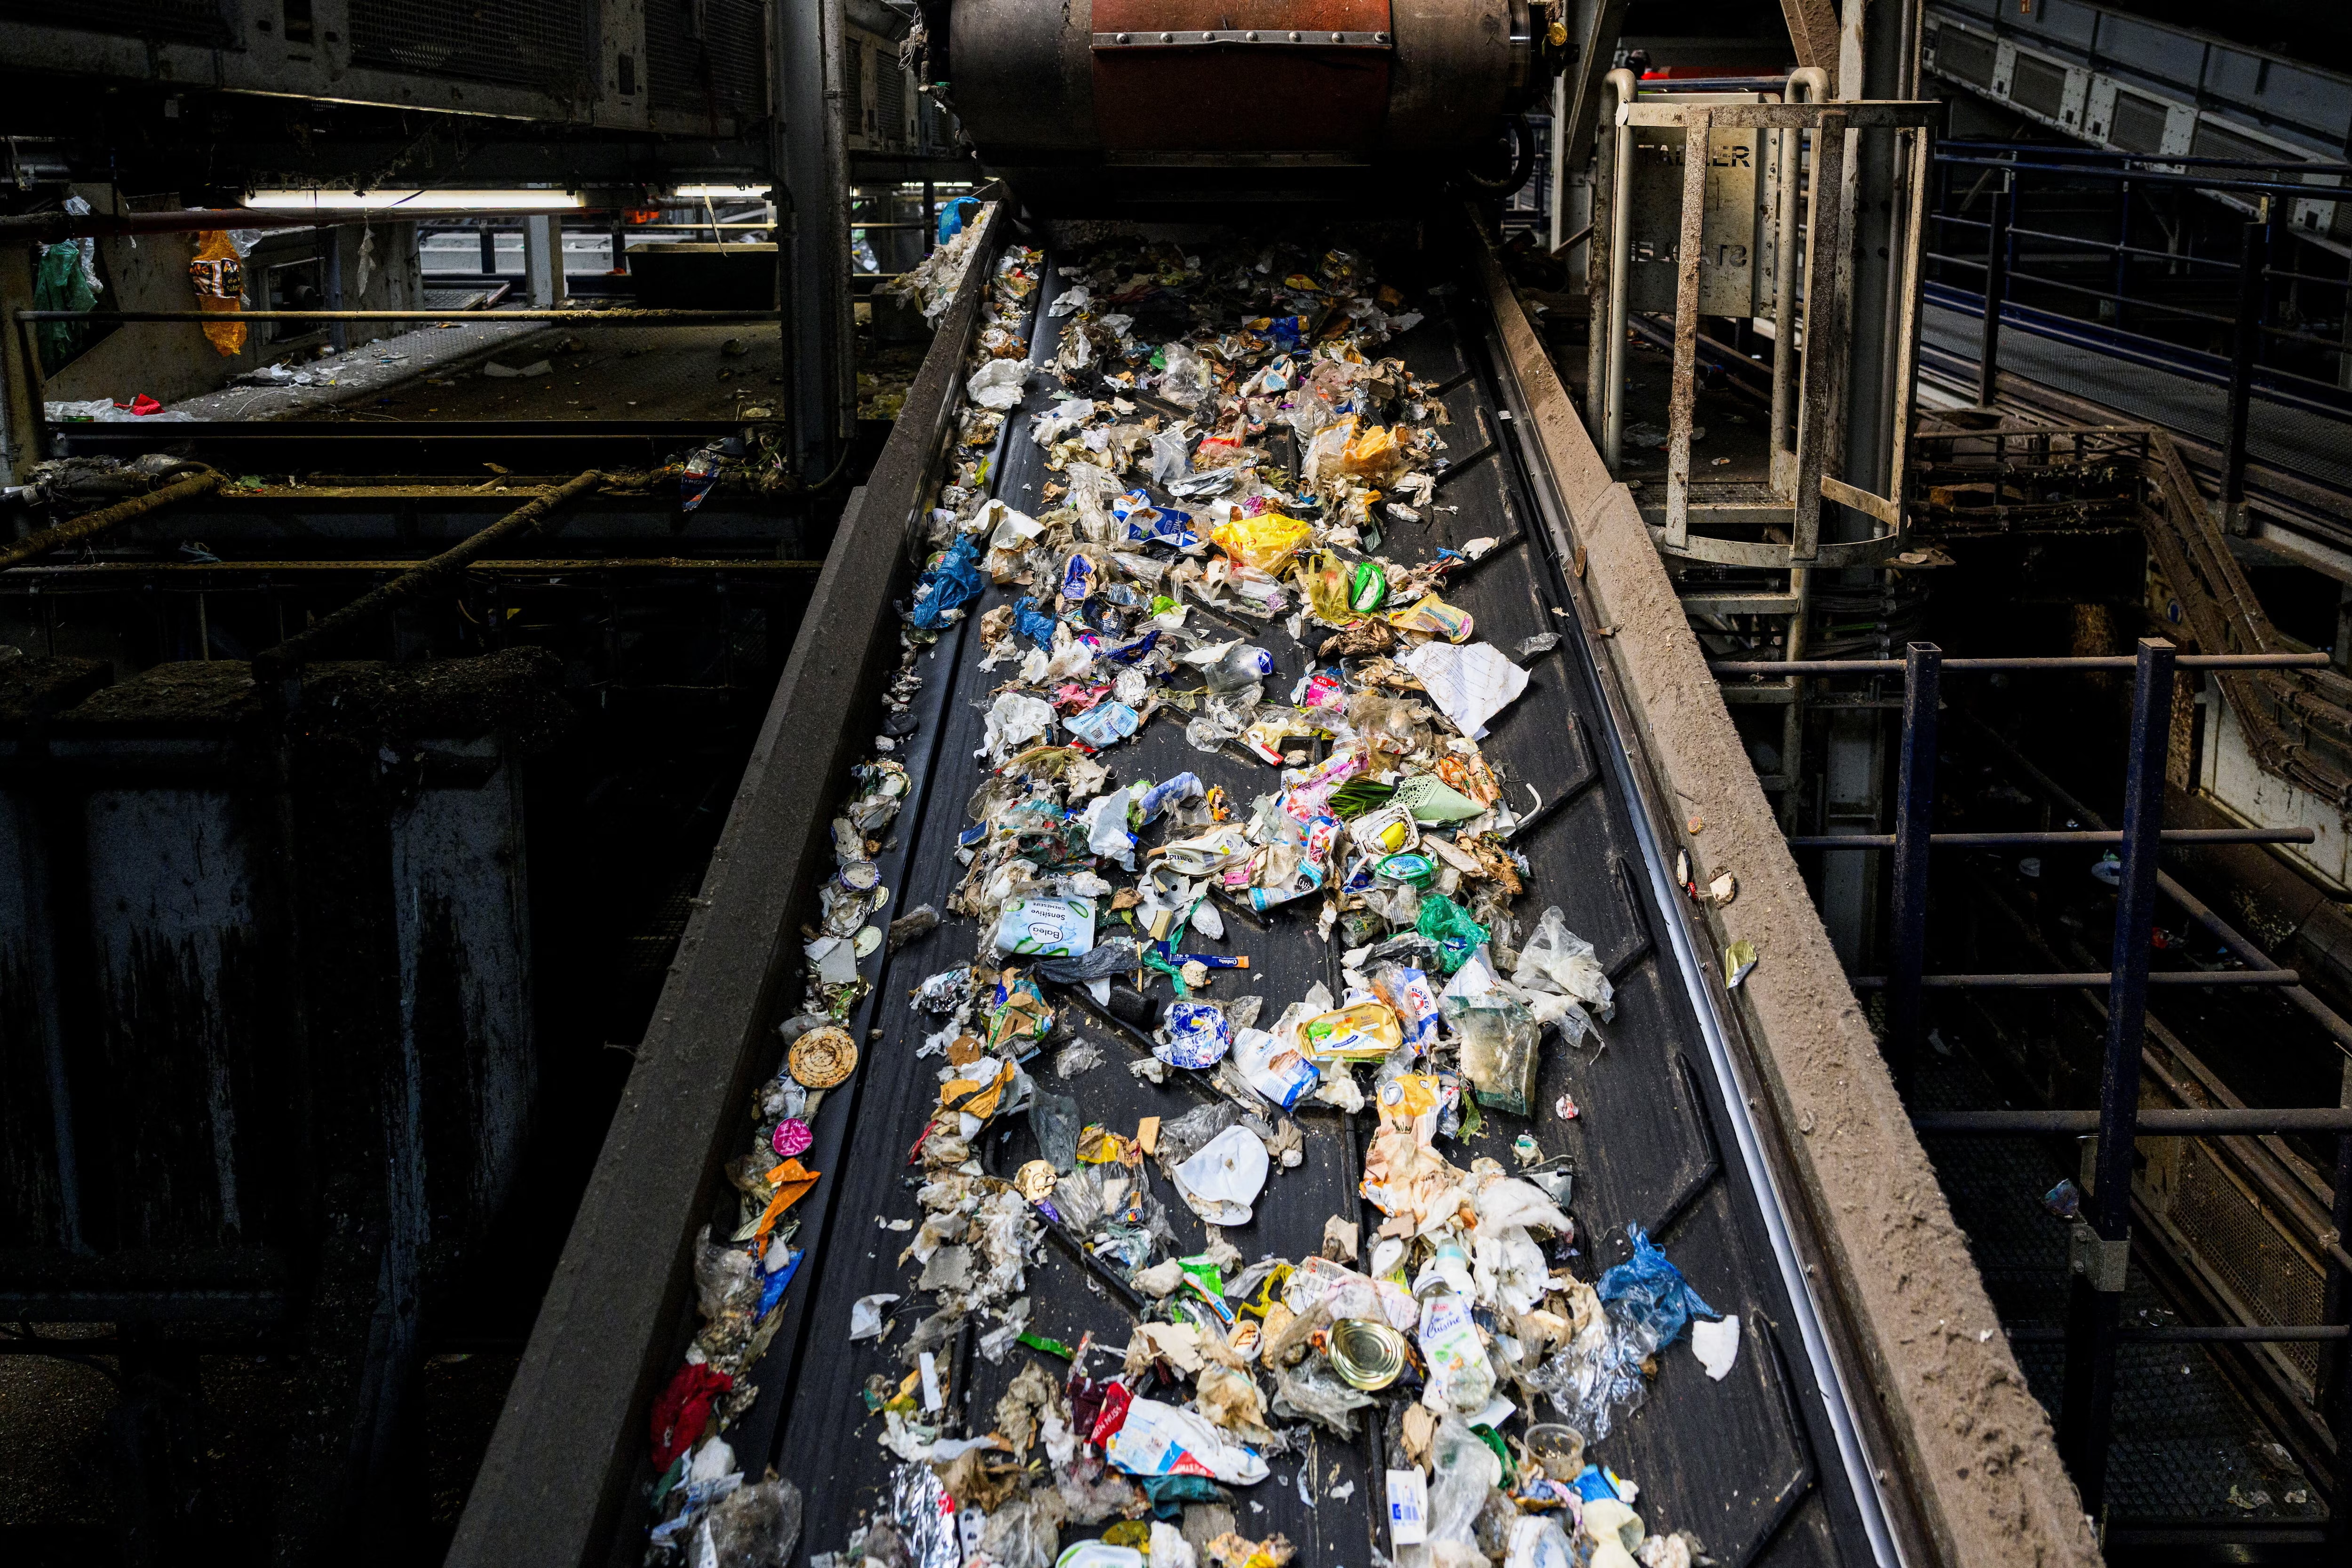
与此同时,塑料污染危机依然存在。尽管在多个方面取得了进展,迄今为止产生的所有塑料废弃物中,仅有9%得到了回收。若不采取果断行动,流入河流、海洋及其他自然生态系统的塑料预计到2040年将增至三倍。
迄今为止,解决方案背后的大部分资本要么具有战略性质(例如由塑料供应链相关方投入),要么具有让利性质(来自国际发展机构),要么来自高度聚焦的影响力投资者或慈善资助方。明显缺席的是主流金融机构——泛指金融中介机构、资产管理公司和交易平台——它们正在寻求商业化的回报率。尽管有充分证据表明,新兴市场在以下两方面提供了重大机遇:(a) 对塑料废弃物管理不善问题产生最大影响;(b) 获得具有吸引力的风险调整后回报。
金融机构可以参与加速回收和循环经济市场的发展,进而为新投资创造机遇。已有多家机构证明了新兴市场中循环塑料模式的可投资性,本文尽可能引用了这些机构,以期促使更多金融机构采取行动。
这些观察结论基于Circulate Capital与世界经济论坛合作编制的一份近期白皮书。该白皮书由Circulate Capital与世界经济论坛的全球塑料行动伙伴关系共同开发。
打造更具“可投资性”的循环经济
新兴市场对回收和循环经济的负面看法依然存在,尤其是在投资业绩记录缺乏以及市场以小额交易为主的情况下。金融机构可以采取两项关键举措来扭转这一看法:
1. 为新投资建立业绩记录。金融机构可考虑优先将资本投向已有较多业绩记录的回收和循环经济市场及供应链细分领域。例如,Circulate Capital Ocean Fund已承诺募集1.06亿美元资本,资金来源于塑料供应链,包括百事、可口可乐、达能、陶氏、宝洁、香奈儿、联合利华和CP Chem等领先企业,该基金将投资于南亚和东南亚地区,并承诺披露其财务及影响力回报。
金融机构还可以在更广泛的可持续发展讨论中,推动企业和项目层面披露财务表现及对塑料废弃物的影响。例如,通过编制投资指数、为资本募集提供承销服务,或发放纳入塑料循环相关指标的贷款。
2. 构建更强大的项目储备。金融机构可通过风险投资/私募股权交易、基金或其他汇集并引导资本投向回收和循环经济的工具来部署资本。例如,摩洛瓦(Morova)旗下的Althelia Sustainable Ocean Fund是一只规模为1.32亿美元、专注于循环经济及其他海洋相关商业模式的基金,已在印度投资200万美元,旨在将非正规部门从业者转变为“废弃物创业者”。德国复兴信贷银行(KfW)、欧洲投资银行,以及法国保险公司BNP Paribas Cardif和Garance,均为Althelia Sustainable Ocean Fund的投资者。
金融机构还可以探索跨融资领域的创新型投资者合作模式,以促进对更高风险的接受与参与。例如,亚洲开发银行近期与欧洲投资银行在印太地区联合发起了“清洁与可持续海洋伙伴关系”,为相关实体提供技术援助和咨询支持,助力可持续蓝色经济和清洁海洋项目落地。

进一步应对价格波动
在从线性经济向循环经济转型的过程中,下游(废弃物管理和回收)投资必须应对动态变化的大宗商品市场,其特点包括:a) 历史上价格波动剧烈;b) 供需脱节。金融机构在缓解这些波动方面有诸多可行手段:
1. 创设金融工具(如期货、期权、类保险工具),以管理与再生塑料相关的绝对及相对价格风险,并为由此产生的场内交易合约提供流动性。
2. 承销或投资发行的证券或发放贷款,其资金用途涉及长期供应或需求合约,并且要求就其使用情况进行年度报告。例如,百事公司于2019年10月发行的10亿美元、30年期首笔绿色债券,将可持续塑料及包装的采购与投资列为资金用途中的合格项目。
3. 就新型再生塑料现货市场交易平台提供咨询、承销或投资(即类似于农产品实物大宗商品市场),或促进价格发现和产品标准化(例如按聚合物类型、质量和数量划分)的平台。
推动资本流向更多早期创新
推动更多创新面临的两大主要障碍是:a) 早期技术集中于发达市场,缺乏资本,且向新兴市场转移存在风险;b) 在新兴市场应用此类创新会带来额外风险,包括法律/监管风险、管理专业能力及劳动力风险,以及供应链风险。
为应对上述问题,金融机构可通过投资和/或承销早期创新基金,大规模部署资本。例如,Sky Ocean Ventures Fund已向新技术、新材料和新商业模式及相关企业投入2,500万美元;又如,RWDC Industries(一家在新加坡注册、在美国设有生产设施的企业)是一家以PHA为基础的生物材料生产商,于2020年5月完成1.33亿美元的B轮融资。
对金融机构而言,好消息是存在大量机遇,可以以符合其风险/回报偏好的方式投资于回收和循环经济解决方案,同时释放资本流动,加速该领域的增长。此外,随着我们开始理解投资循环塑料价值链与气候变化成果之间的关联,回收和循环经济投资必须纳入气候导向型投资者的考量范围。机构资本加大投入的理由从未如此充分。如果我们希望遏制塑料污染浪潮,就需要金融机构开始将资本配置于回收和循环经济领域,共同应对这一挑战。现在正是投资的时候。