电制甲醇为航运和化工制造等难以减排的行业提供了一条可行的减排路径。
由于可再生电力成本高昂且生产效率低下,电制甲醇的价格仍远高于化石基甲醇。
碳定价、全生命周期排放标准和绿色航运走廊等支持性政策,对于电制甲醇实现规模化至关重要。
全球范围内,政策制定者和行业领袖正在加快推进航运和化工行业等“难以减排”领域的脱碳进程。
尽管电气化已在乘用车、建筑和部分工业领域推动了这一进程,但对于能量密度高和高温应用场景而言,电气化仍面临挑战。
这正是电制甲醇(e-methanol)脱颖而出之处。
通过将绿氢与捕集的二氧化碳结合生产,电制甲醇具有封闭的碳循环:它仅排放生产过程中所捕集的二氧化碳(CO2)。
电制甲醇既可作为可持续的船用燃料,也可作为化工原料,为应对一些最棘手的脱碳挑战提供了一条路径。
与排放赛跑
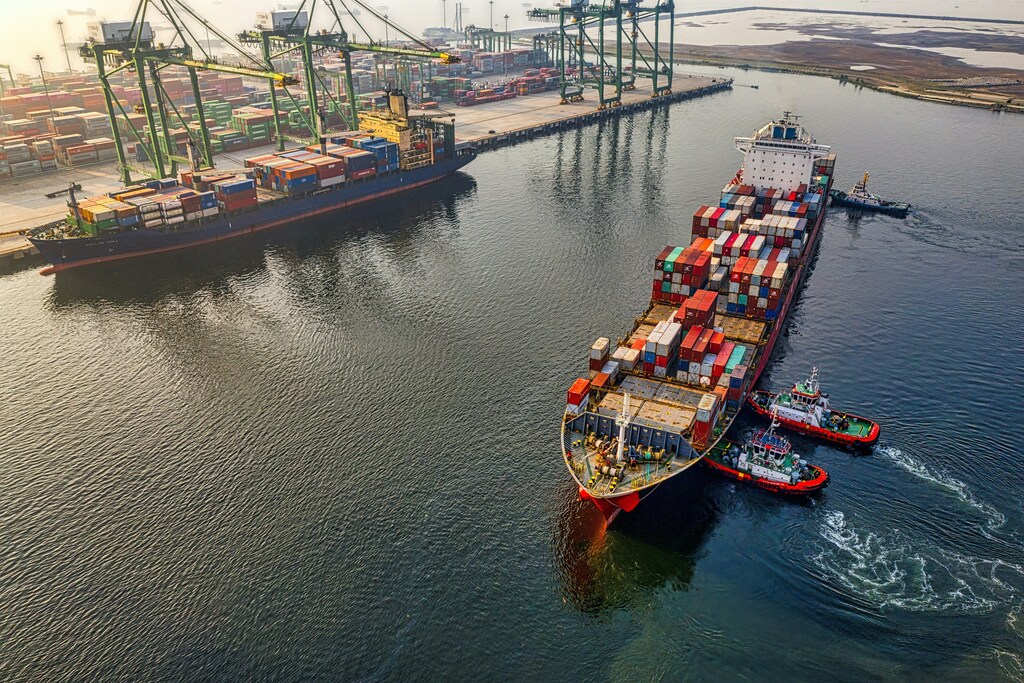
全球航运目前约占全球二氧化碳排放量的3%,若不采取更有力的行动,这一比例可能上升。国际海事组织(IMO)已出台《2023年温室气体战略》,要求到2030年航运排放减少20%,并到2040年进一步提高至70%至80%。
与此同时,化工行业高度依赖甲醇作为众多产品的前体,是另一个排放密集型行业,必须迅速清理其供应链。
电制甲醇兼具船用燃料和化工原料的双重作用,与这些紧迫需求高度契合。其多功能性使其成为一种切实可行的近期解决方案,可融入现有基础设施,尤其是在港口和化工制造枢纽。
生产路径与环境效益
电制甲醇的生产通常包括三个关键步骤:
绿氢生产: 利用可再生能源驱动的水电解产生氢气原料。
二氧化碳捕集:二氧化碳从工业烟气(例如钢铁厂或水泥厂)中捕集,或直接从空气中捕集,从源头上减少整体排放。
甲醇合成:氢气与二氧化碳在加压条件下于催化反应器中结合,生成副产物极少的甲醇。
对瑞典FlagshipONE等早期商业设施的评估显示,在获得碳捕集抵免的情况下,电制甲醇的净排放量可低至每千克燃料排放-1.3千克(kg)二氧化碳,从而使其成为碳负排放燃料。即便考虑运输和燃烧环节——即评估排放的“油井到船尾”(well-to-wake)方法——电制甲醇仍比化石燃料更为清洁。
需求驱动因素
航运业将成为电制甲醇的首要主要用户。其能量密度为每千克19.9兆焦耳,可用于经过改造的船用发动机,适合远洋航线。改装使船东无需更换船舶即可升级燃料系统,从而避免高昂的成本。
甲醇燃料船舶订单在2023年激增88%,表明行业信心日益增强。马士基等主要企业已订造多艘将使用甲醇运营的集装箱船;每艘船预计每年可大幅减少约100万吨二氧化碳排放。
此外,由“地平线欧洲”(Horizon Europe)资助的项目,例如 POSEIDON表明其燃烧效率接近完全,氮氧化物排放显著减少,凸显了该燃料良好的环境前景。

化工制造
甲醇是从塑料到纺织品等无数化工工艺中的基础原料。传统生产每吨甲醇最高可排放3吨二氧化碳,而电制甲醇可作为替代品,在无需改变下游工艺的情况下实现供应链脱碳。
随着碳定价不断提高——预计到2030年欧洲碳价将达到每吨150欧元——电制甲醇的经济合理性将更加显著。
在通过公正、包容的能源转型实现净零排放的进程中,电制甲醇的出现可谓恰逢其时。
电制甲醇的规模化与成本电制甲醇
尽管取得了显著进展,电制甲醇的价格仍是其化石燃料对应产品的两到三倍,生产成本徘徊在每公吨1000美元以上。
造成这一差距的因素有多方面,包括可再生电力价格和水电解槽的效率。
传统的大型甲醇工厂成本可高达20亿美元,且需要多年才能建成,如今正逐渐被模块化电制甲醇工厂取代。
模块化工厂与分布式制造
这些规模较小、模块化的系统可以选址于更靠近二氧化碳排放源的地点,从而大幅降低运输成本,并推动工业集群共享碳捕集基础设施。
欧盟委员会的《碳捕集与封存指令》进一步激励了此类协作,表明电制甲醇的未来或许在于分布式网络,而非集中式的庞然大物。
模块化设计与新型集成捕集技术的一个例子是ICODOS的“地平线欧洲”资助项目 UP-TO-ME。该项目使生产更靠近二氧化碳排放源,并优化工艺的每个环节,以帮助降低总体成本,展示了实现大规模应用的可行路径。
迈向净零未来的政策与伙伴关系
支持性政策环境对于电制甲醇实现主流应用至关重要。关键举措包括:
全生命周期排放标准:国际海事组织和欧盟可采用“油井到船尾”方法,认可电制甲醇接近零的碳足迹,从而有效奖励全球航运中的低碳燃料。
碳差价合约:通过保证固定碳价,政府可以降低首批同类项目的投资风险。丹麦的H2Global模式已采用类似机制,推动氢能和电子燃料创新。
绿色海事走廊: 指定优先航线(例如鹿特丹至上海),并配备专门的加注设施和简化的许可程序,可促进大规模应用。
合作也在不断涌现。欧盟的《净零工业法案》推动了跨境伙伴关系和投资载体的形成,例如德国的H2Global倡议,该倡议正专门推动用于电子燃料生产的氢能进口。
与此同时,中国宁夏宝丰能源运营着全球最大的电制甲醇工厂,年产能达60万吨,彰显了亚太地区日益增强的出口能力。
展望未来
预测显示,在政策授权、技术进步以及航运和化工行业需求增长的推动下,未来十年电制甲醇产能可能每年增长20%以上。
专家预测,到2035年,电制甲醇可满足60%的化工行业甲醇需求,前提是碳定价和基础设施投资能够跟上步伐。
然而,成功取决于电解槽、二氧化碳捕集和供应链协调方面的创新。从长远看,整合可再生电力、碳捕集和甲醇生产,是降低成本并最大化环境效益的关键。
在通过公正、包容的能源转型实现净零排放的进程中,电制甲醇的出现可谓恰逢其时。
在政府、行业和研究机构之间强有力的协作下,电制甲醇可超越试点阶段规模化发展,成为我们最具排放密集性行业实现变革的强大动力。