面对不断上涨的碳成本和垃圾填埋成本,混凝土和水泥行业可以将循环经济视为释放价值的机遇。
该行业可以在二氧化碳再循环、材料和矿物以及能源等领域形成循环回路。
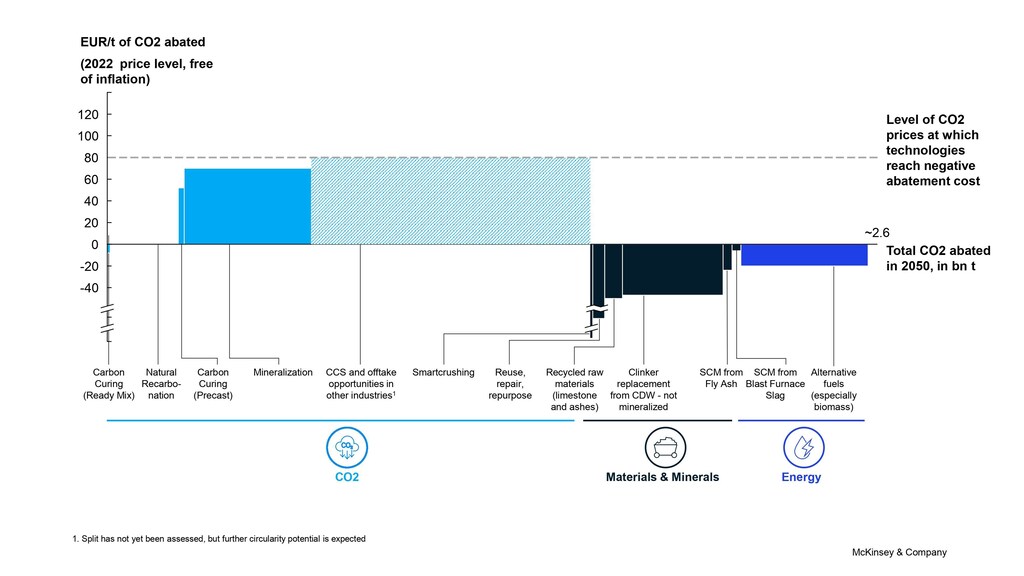
到2050年,通过应用这些技术,大约26亿吨二氧化碳排放可以得到避免或减缓。
混凝土和水泥约占全球二氧化碳排放量的7%,正面临若干可能产生深远成本影响的趋势。
欧盟的通用碳价已接近每吨二氧化碳100欧元,这一水平可能在2030年前成为常态。《一揽子气候计划》(Fit for 55)等欧洲法规进一步增加了财务压力和激励措施。与此同时,建筑和拆除废料(CDW)的填埋成本影响着整个建筑生态系统,价格高达《一揽子气候计划》(Fit for 55)进一步增加了财务压力和激励措施。与此同时,建筑和拆除废料(CDW)的填埋成本影响着整个建筑生态系统,价格高达每吨150欧元。考虑到二氧化碳和填埋的全球平均价格,到2050年,这些成本合计可能约为2100亿欧元。此外,能源价格上涨正在增加水泥和混凝土等传统材料的生产成本。
迄今为止,循环技术和循环商业模式一直被视为建成环境脱碳的机遇,而这一观点大大低估了其影响。世界经济论坛与麦肯锡的联合研究估计,这些技术可使水泥和混凝土排放最多减少80%(基于2050年40亿吨的水泥需求量),同时控制成本。以下是企业如何在水泥和混凝土领域通过循环经济实现积极财务影响。
水泥和混凝土生产——以及由此延伸的建筑与施工价值链——提供了众多形成循环回路的机会。循环技术大多尚处于萌芽阶段,可分为三大类:二氧化碳、材料和矿物以及能源;其中材料和矿物的再循环是最突出的类别。根据我们的估计,所有这些循环技术在预期碳价下都可能盈利。它们还有潜力为整个建成环境的二氧化碳减排做出重大贡献(见下文)。
1. 二氧化碳再循环
水泥和混凝土生产过程中产生的二氧化碳可以重新纳入价值链。该领域的关键技术包括预拌混凝土或预制混凝土的养护;加强建筑和拆除废料(CDW)的再碳化(作为不同类型废弃物产品中的碳汇);混凝土废料或其他废料中骨料的矿化;以及碳捕集与封存(CCS)或二氧化碳在化学工业等领域的其他用途。尽管大多数技术尚未大规模部署,但根据这项新研究的假设,到2050年它们可消除多达15亿吨二氧化碳。
这些技术还可能带来更多财务价值。预拌混凝土中的碳养护通过重新引入碳,已实现负的二氧化碳减排成本。尽管该技术估计的二氧化碳减排潜力相对较低,但在二氧化碳定价机制较高的国家,它可能带来更多价值。
二氧化碳卸载技术很可能率先在碳定价机制快速发展的地区实施,例如欧洲或北美。以美国为例,《2022年通货膨胀削减法》在未来十年内为气候减缓和绿色能源投资提供约3.7亿美元的投资。
二氧化碳减排成本上升主要源于部分技术尚属新兴,以及对大多数技术而言捕集纯碳的成本较高。然而,在所分析的技术中,只有部分技术(如碳养护或封存)需要纯工业捕集碳。其他直接利用二氧化碳排放生产场所烟气的技术可以实现更低的成本。例如,据估计,由矿物废料中骨料进行的加强再碳化和矿化,在当前价格水平下(剔除通胀因素)起始成本为每吨二氧化碳50欧元。与碳捕集与封存(CCS)相比,此类二氧化碳卸载技术预计成本更低。
水泥和混凝土生产商可以根据各自地区碳定价的发展情况探索解决方案。下一步可能是探索其他行业(包括塑料和化工)的二氧化碳卸载机会,这凸显了跨行业加强合作的必要性。
2. 材料和矿物的再循环
这一类别包括工业、城市和农业废料的再循环:例如,通过直接再利用整体结构,或将废料回收为道路建设用砾石、混凝土骨料、熟料替代品,或将脱碳石灰石用作原材料。存在两种路径:第一,水泥和混凝土生产可以使用其他行业的废料。这主要包括金属矿渣或粉煤灰(不计替代燃料),这些材料主要用于替代熟料。第二,工业废料和拆除建筑物的废料可以重新回用于水泥和混凝土生产或其他工业过程,例如道路建设中的地基。
与二氧化碳的再循环类似,材料和矿物的直接使用对二氧化碳总减排量具有重大影响。影响因素包括减少所需水泥用量(例如通过破碎混凝土骨料中的未水化水泥细粉)和熟料用量(使用CDW作为填料以降低熟料系数),以及使用脱碳原材料替代熟料生产中的石灰石。
此外,由于预计大多数回收技术在存在废料或填埋成本的国家具有负的二氧化碳减排成本,这些技术的较低成本可实现二氧化碳减排的快速见效。与化学处理和填埋相比,机械回收工艺运行成本相对较低。根据拆除现场的运输费用,CDW骨料的成本可能与原生砂和混凝土骨料相同。由于矿物废料的可获得性是一个限制因素,CDW的利用可能会从传统回收方法转向具有更高二氧化碳影响的更创新解决方案:例如,从道路建设用砾石转向混凝土骨料的细粉碎或脱碳石灰石的提取。
3. 能源的再循环
这一类别包括利用废料生产的替代燃料,以及在整个水泥和混凝土生产过程中回收能源和热量,为水泥企业提供增长途径,帮助其应对核心业务总体需求持平的局面。
鉴于废料成本较低,以及石油焦等传统能源价格不断上涨,相较于常规情景(全球平均值,因地区和废料类型而异),替代燃料在当前价格水平下通常具有负成本,约为每吨二氧化碳20欧元。生物质具有净零排放,预计将对二氧化碳减排产生大得多的影响。
《2050年水泥和混凝土行业净零混凝土路线图》,由全球水泥和混凝土协会(GCCA)发布, 预测了全球行业中替代燃料的占比 到2050年可达43%。这些估计相当保守,因为替代燃料是一项已可投入使用的成熟技术。在废料供应充足且填埋成本较高的国家和地区,其价值潜力最大。水泥和混凝土生产可为废料提供承接机会,生产行业可以免费甚至以负成本提供这些废料。能源的再循环是该行业在把握机遇方面取得了显著进展的领域。替代能源是水泥和混凝土制造可以成为废弃物管理解决方案组成部分的领域。
建成环境中的循环机遇
外部因素,尤其是二氧化碳价格、脱碳补贴和填埋成本,有可能进一步释放循环技术的价值。水泥和混凝土生产商(以及其他生态系统参与者)应加倍投入循环经济。为了取胜,他们需要根据以下问题评估并选择循环技术:
现有的二氧化碳价格、填埋成本和监管框架能否实现成本效益的优势?
是否有足够的废料可供再循环并能够获取——以及这些废料属于哪一类?
能否确保对循环产品和剩余二氧化碳的需求?
通过向价值链下游延伸,并促进多个行业之间以及整个建成环境的合作,可以改善前景。建立工业枢纽有助于降低物流成本并提高废料的可获取性。同样,愿意组建网络并在整个建成环境中开展合作,将促进承接协议的达成,并推动标准化(例如模块化建筑和便于拆解的设计),从而提高循环利用的潜力。
从长远来看,通过转向销售可持续解决方案和服务(而非仅仅销售混凝土材料),可能会带来新的机遇。这一方法需要以客户为中心的态度,以探索绿色建筑的新机会。具体而言,建筑商和房主日益要求可持续、经济实惠、耐用且灵活的结构,并需要以新思路探讨水泥和混凝土如何满足这些要求。
世界经济论坛在循环经济方面正在开展哪些工作?
随着客户需求的演变,整个建成环境也必须随之变化。重新思考其模式——以及更广泛的建成环境价值链——的水泥和混凝土制造商,可以在开辟新的利润来源方面占据一席之地。
作者感谢全球水泥和混凝土协会(GCCA)为此次合作努力所做的贡献。世界经济论坛正与GCCA合作,共同担任“使命可能伙伴关系”(MPP)“气候混凝土行动”(CAC)倡议的牵头方。