循环性曾主要被视为一项环境要务,如今已是一项经济与产业战略,理应纳入董事会议程。
当前的重点在于落地实施:切实可行的规模化路径、跨价值链的协同行动,以及可衡量的经济回报。
作为一项核心产业战略,循环性有助于推动各行业转型,并在地球边界内增强竞争力与韧性。
循环经济正迎来重新受到关注的时期。循环性曾主要被视为一项环境要务,如今已发展成为一项经济与产业战略,并已纳入董事会议程。
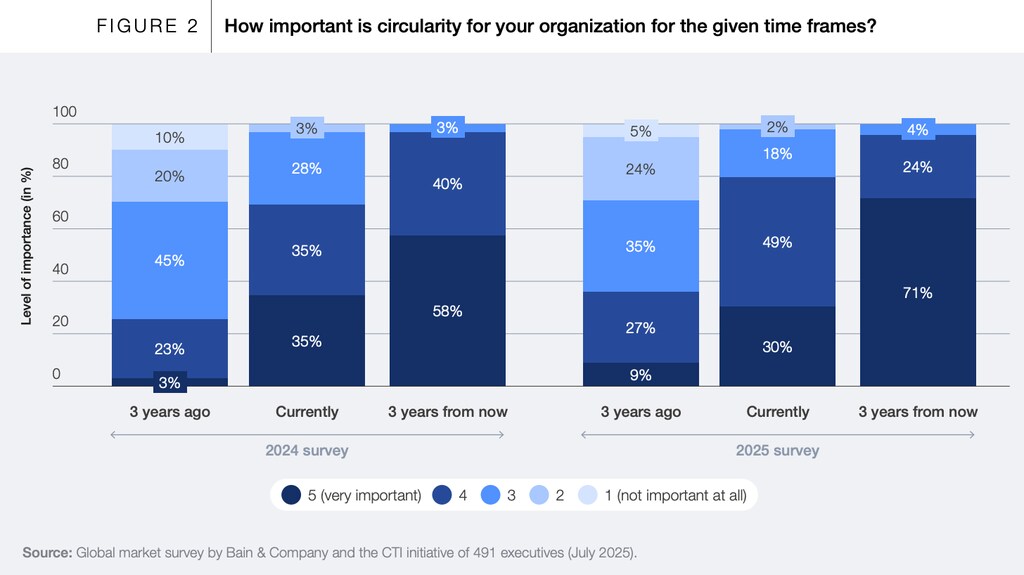
如今,近80%的企业领导者表示,循环性对其所在组织而言重要或非常重要,而三年前这一比例为36%。
该数字预计将在未来三年内升至95%,据《产业循环转型:扩大循环供应链规模的艺术》白皮书之调查。该白皮书由世界经济论坛与贝恩公司共同开展,覆盖10个以制造业为核心的行业,调查了近500位全球高管。
这一转变标志着一个转折点。循环性不再只是减少损害,更关乎开展更优质的商业活动。
循环性作为增强韧性与竞争力的驱动力
在世界经济论坛达沃斯2026年年会期间,商界与政府决策者重申,循环性可作为一项产业战略,同时增强韧性与资源安全、提升竞争力与增长动能,并推进环境可持续发展。
相关讨论已明显超越对循环性战略相关性的认知阶段。当前的重点在于落地实施:切实可行的规模化路径、跨价值链的协同行动,以及可衡量的经济回报。这一复兴时刻可由三大动态加以解释。
1. 增强韧性与资源安全
首先,在更加碎片化、更加动荡的全球经济中,循环性有助于增强韧性与资源安全。供应链中断、物料集中风险以及大宗商品价格波动,已暴露出线性体系的结构性脆弱之处。
在地缘政治碎片化及关键投入品竞争加剧的当下,对初级资源开采的依赖日益被视为一种战略风险。
地缘政治格局调整与贸易模式变化正在重塑企业与国家的优先事项。扩大再生材料使用的循环路径,既能降低对外部冲击的风险暴露,又能增强区域和国家层面的能力。
世界经济论坛的《2026年全球风险报告》将自然资源短缺与资源集中度列为未来十年的主要全球风险之一。在此背景下,循环性已演变为一项地缘经济战略,有助于增强韧性、战略自主性与资源安全。
2. 提升竞争力与增长
其次,循环性已成为一项经济竞争力与增长战略。循环商业模式正在开辟新的收入来源,通过物料效率增强利润率,并构建更深入的客户互动模式。
在产品数量受限、利润率承压的行业中,循环路径可通过服务和二级市场带来持续性收入,同时延长产品生命周期。据论坛与贝恩公司的研究,70%以上的制造业高管预计,到2027年,循环解决方案将推动营收增长。
全球政策转向也印证了这一趋势。欧盟即将出台的《循环经济法案》以及中国的“十五五”规划,均将循环性与资源效率定位为产业竞争力的核心。《循环经济法案》以及中国“十五五”规划均将循环性与资源效率定位为产业竞争力的核心。
过去主要被视为成本规避的做法,如今正日益被视为价值创造。据国际劳工组织估算,向循环经济转型有望在全球范围内创造700万至800万个新就业岗位,主要通过扩大再利用、回收与翻新活动实现。
3. 推动环境可持续发展
其三,环境可持续性仍是循环性的核心依据;当其融入经济与产业战略时,其作用将更加显著。
每年的“地球超载日”——即人类在某一年对生态资源与服务的需求超过地球当年可再生能力的那一天——凸显出全球资源需求与地球承载能力之间日益扩大的差距,并突出了推动系统性变革的紧迫性。
污染在近期及未来十年均被列为主要全球风险之一,相关内容见《2026年全球风险报告》。循环模式是减少排放、降低废弃物与污染、并降低各价值链物料与能源强度的最有效手段之一。
使经济价值创造与地球边界相协调,已不再是一种权衡取舍,而是一项战略要务。扩大循环解决方案的规模,可通过减少资源开采和延长物料生命周期,将“地球超载日”推向更接近12月31日的时间点。
欧洲环境署估计,将欧洲的物料使用率提高一倍,可使物料生产造成的气候相关影响减少约50%。由此,循环性将环境管理与长期韧性及经济竞争力连接起来。
技术作为循环经济的关键使能因素
循环发展目标已确立,但推进这些经济模式的规模化在运营层面仍十分复杂。
人工智能(AI)、数字孪生和可追溯技术的进步,正开始改变这一局面。AI可实现端到端的资产追踪与全生命周期可视化,改善二级材料的供需匹配,并优化预测性维护、翻新及资产利用率。
领先企业已取得可衡量的成果。一家全球工业技术公司在190多座工厂及数十万件产品中部署AI与数字孪生,以管理循环物流,并在多个站点实现了99%以上的废弃物回收率。在东亚,一家大型金属与材料公司使用支持AI的机器人分拣系统,在较高处理速度下,对塑料、金属及电子废弃物流的分拣准确率超过99%。
然而,技术是一种使能手段,而非万能良方;要实现持久成果,仍需协调一致的激励机制、可互操作的标准以及支持性的政策框架。
从个体行动迈向系统性转型
在多个行业中,循环举措正稳步推进——从产品重新设计、服务型模式,到回收与再利用体系。
然而,这一进展大多仍属局部性质,集中于特定业务部门或试点项目,尚未在整个价值链中全面落实。随着循环发展从试验探索迈向产业转型,监管明确性、经济激励及运营整合的重要性日益凸显。
在部分市场,围绕生产者责任、再生材料含量及生态设计标准的推动势头已有所放缓,而既有的成本结构也可能使循环模式更难规模化推广。
在企业内部,既有的绩效指标与激励机制往往仍以线性产出为优化目标,而非长期价值留存。这些动态反映的是循环转型的过渡性特征,而非其可行性不足。
因此,下一阶段需要协调一致。政策的明确性与确定性、资本投入、共享基础设施、可互操作标准、数字化整合以及规模化的二级材料市场,必须形成合力,才能在行业层面改变市场经济格局。
当循环性被纳入高管问责机制,并被视为核心产业战略而非边缘化的可持续发展议题时,它便能推动各行业转型,并在地球边界内增强竞争力与韧性。
世界经济论坛开展了多项推进循环发展的倡议。 论坛的自然与气候中心(CNC)致力于在地球边界内实现共同繁荣与韧性。在该中心框架下,《产业循环转型》汇聚了60多家全球企业及公共部门领导者,以加快循环实践在各价值链中的推广。全球塑料行动伙伴关系(GPAP)通过25个国家级伙伴关系,动员政府、企业与民间社会,将塑料循环承诺转化为协同行动与系统性变革。