为推动全球能源转型,铝的需求正在增长。
转向生产二次铝(即再生铝),将降低原铝生产带来的高排放负担。
汽车和包装行业为回收铝废料提供了最佳机会。
铝以几乎无限的回收利用能力而闻名;这一特性不仅使其成为减少一般废弃物的理想材料,也为减少铝行业自身的排放带来机遇。铝业气候行动倡议近期发布的报告《缩小铝排放差距:加速直接排放深度脱碳的技术》强调了突破性技术对于减轻铝生产直接排放的必要性。
然而,铝行业寻求脱碳时,生产造成的排放只是问题的一部分。该行业还必须提升循环利用水平,大幅降低对高碳原铝的需求。国际铝业协会(IAI)预测,全球铝需求将到2050年增长逾80%。目前,超过90%的铝排放与原铝生产有关。但二次铝(即再生铝)的能耗仅为原铝生产所需能耗的5%。
如果回收率保持不变,原铝产量增加将使该行业排放量上升约45%。这部分需求很大程度上源于向绿色经济转型,因为铝是电力输送和可再生能源等行业不可或缺的材料。此外,随着全球人口持续增长,包装、汽车等消费品需求增加,也将推高对铝的需求。
在循环商业模式中,产品寿命结束后,铝会被回收,并持续在价值链中循环利用,而不是进入垃圾填埋场。全球报废铝的回收率约为70%,但不同地区和产品类型之间差异很大。每年约有700万吨铝未被回收;若回收率不变,到2050年这一数字预计将达到每年1700万吨。若回收其中95%的材料,原铝需求可减少15%,每年避免排放2.5亿吨二氧化碳。
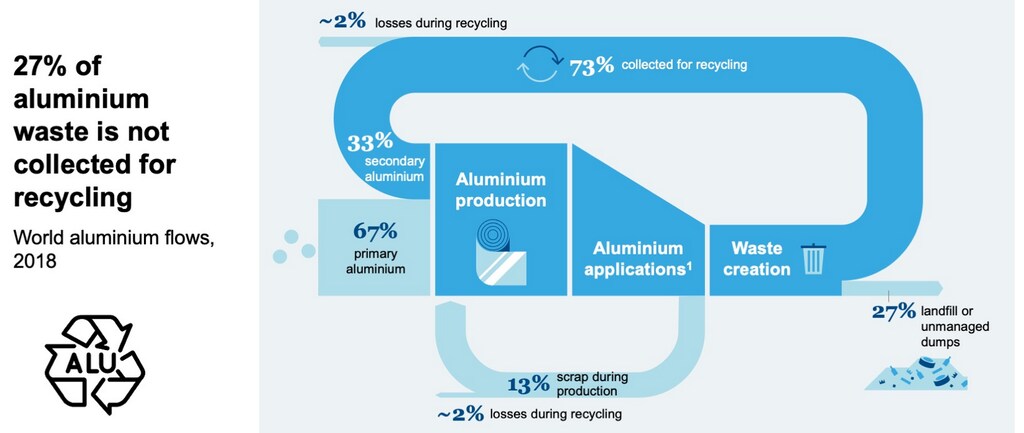
该行业有机会在整个价值链上开展合作,建立惠及所有参与方的循环商业模式。为回应消费者对再生材料日益增长的需求,各公司正作出雄心勃勃的承诺,提高产品中的再生材料比例。这表明二次铝需求可能上升,废铝获取竞争也将更加激烈。
铝废料来源包括包装、技术产品、建筑和运输行业。提高废料供应量和质量的最大机遇在于消费品包装和汽车行业。运输和包装合计约占消费后铝废料回收量的58%,约为每年1160万吨。
汽车废料
在世界许多地区,汽车废料的收集相对简单,因为法律要求消费者妥善处置汽车。汽车废料回收面临的挑战在于分拣铝合金,以保留原始部件的质量和价值。
目前,报废汽车会经过一种称为破碎的处理过程:汽车被送入粉碎机,变成许多由不同合金混合而成的小碎片。破碎会产生单一流向的铝废料,其中包含多种合金;这种混合废料可用于回收发动机缸体等某些部件,但随着电动汽车兴起,这类废料的市场正在萎缩。
相反,市场对高品质、分拣良好的废料需求日益增长。目前,碎片可通过以下方式分拣:1)机器人分拣,利用视觉识别废料并自动完成分拣;2)红外分拣,分析材料成分;3)X射线荧光分拣,根据元素成分进行分拣;4)涡流分拣,利用磁场进行分选。
提高汽车废料价值的最大机遇在于从源头着手设计部件,使其易于回收,同时保留铝材的质量。这需要价值链各环节通力合作,从汽车制造商到收集商和回收商。
铝业公司已经在努力改进闭环回收。例如,Constellium正在牵头ISA3项目。该法国项目由Groupe Renault、ESI Group、Institut de Soudure(焊接研究所)和洛林大学合作开展,预算为700万欧元,旨在为汽车市场开发轻质、可回收且经济高效的铝解决方案,重点关注能够实现闭环回收的合金和方案。
包装废料
另一个不容错过的铝废料增收机遇,是消费后的包装废料。与汽车废料不同,改善包装废料的收集和分拣,很大程度上取决于消费者行为、政策和当地回收基础设施。
世界许多地区的包装废料收集率已经很高(例如巴西达到97.4%)。要进一步提高收集率,需要创新、便捷的回收返还系统,以调动消费者参与。
世界某些地区,尤其是发展中国家,回收率极高(超过90%),但依赖人工收集和分拣。这也引发了对童工和安全工作条件的担忧。必须确保废料需求增加不会危及工人安全,同时保障他们的工作权利。
Ball Corporation与Novelis、Tomra等公司合作,发布了一项愿景,提出到2030年将铝罐回收率提高至90%,再生材料含量提高至85%。由于包装铝回收率高,且可通过成本低廉的技术进行分拣,最大的机遇在于继续提高收集量。押金返还制度有望收集近100%的包装铝,并将在未来几年内于欧洲各地实施。
技术是改善收集工作的关键,但还需有力的政策和消费者教育作为支撑。美国在实施现代化全国性瓶罐押金法方面机遇最大,行业参与者和回收商也正积极推动这项雄心勃勃的政策。
结语
铝分拣和回收实现转型的最大障碍,仍然是改进现有技术以及建设便捷、全面基础设施所需的成本。企业需要证明投资高成本分拣技术在经济上可行;而这类投资必须得到消费者对二次铝需求的支撑。
与许多技术一样,铝回收也需要因地制宜的解决方案。人口密度、消费趋势、产品寿命和废料获取渠道等因素,都会影响应采用哪些技术。展望未来,铝行业应携手合作,在各地区之间分享最佳实践,并改善全球收集和分拣工作。
循环利用有望减少铝行业排放,其潜在影响不容低估:可减少2.5亿吨二氧化碳当量排放,相当于整个铝行业碳足迹的15%。尤其是在原铝需求上升之际,必须在应对铝行业排放的同时,推动全球共同改善分拣和回收。