近一个世纪以来,拥有住房一直是美国普通人净资产增长的基础,也是政府住房政策的基石。但七十年来房产价值持续升值,加上实际工资增长停滞,导致主要城市出现全国性的住房可负担性危机,并加剧了财富和种族不平等。
根据美国人口普查数据,短短两代人的时间里,美国的住房自有率提高了20个百分点。但如今的年轻人却难以负担与其父母在同龄时所能负担得起的相同住房。在旧金山和纽约等城市,持续每年2.5%的升值幅度超过通胀水平的房价和租金涨幅,导致自1950年以来住房成本翻了两番,并出现了大萧条以来从未见过的无家可归率。
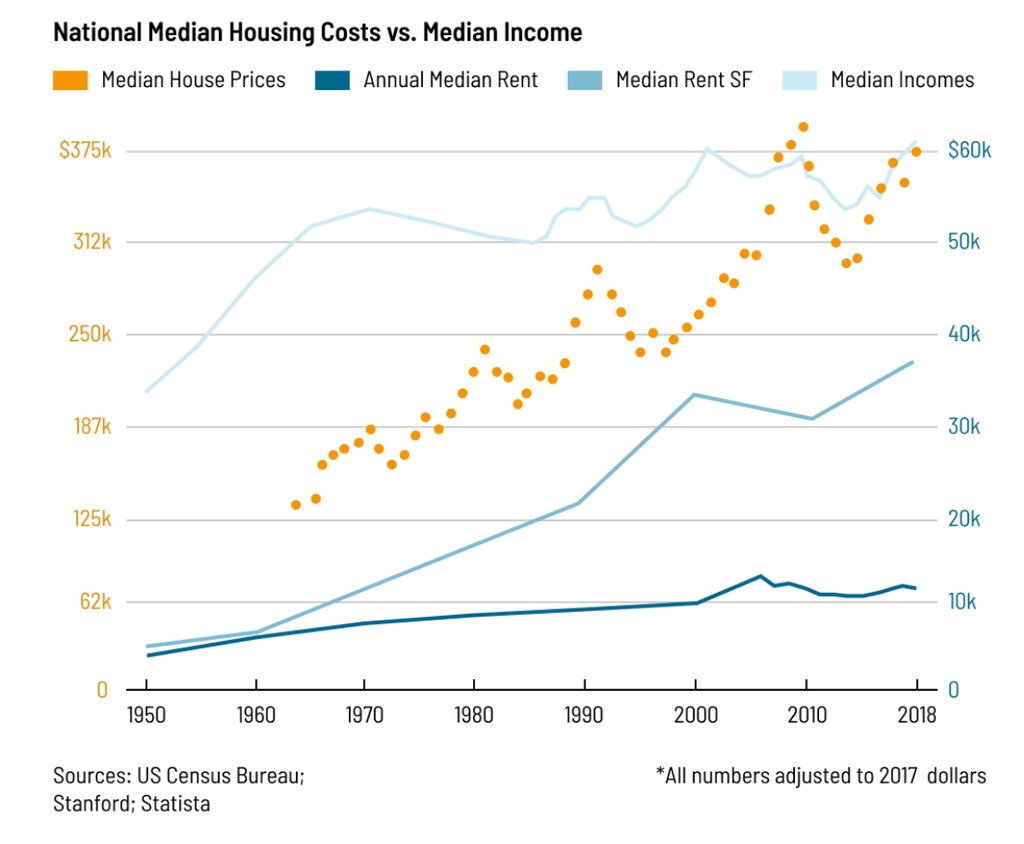
住房与学生贷款和医疗保险一样,已陷入自由市场陷阱。需求缺乏弹性——每个人都需要住房、教育和健康——而人们几乎愿意付出任何代价来获得这些基本需求。1950年,房屋中位价格是人均年收入的2.2倍。2013年,即一个世纪以来最严重的房市崩盘几年后,房屋中位价格已升至平均收入的3.7倍。这种缺乏弹性的成本很大程度上是通过更多的私人债务来支付的。1949年至2018年间,抵押贷款债务占GDP的比例从15%升至80%。
与高等教育和预防性医疗一样,那些起步最早、进入门槛最低的人获得了最大的回报。自1950年以来,美国白人的住房自有率已从50%升至70%,而非裔美国人的住房自有率仅从30%升至40%。因此,美国白人家庭的中位净资产现已达到非裔美国人家庭中位净资产的12倍,其中三分之二的净资产来自房产权益。种族财富差距还在扩大:到2053年,非裔美国人的家庭中位财富将降至零,仅仅因为他们处于房产升值的不利一端。
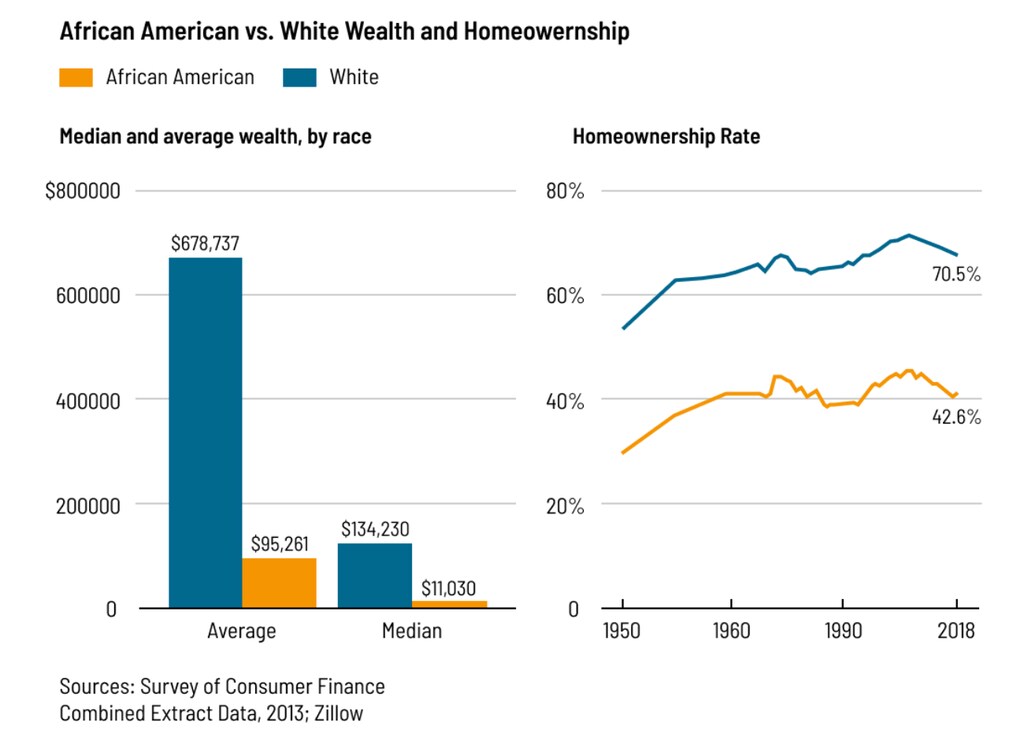
种族收入不平等的现实后果正在旧金山显现,那里的非裔美国人占无家可归者的34%,而仅占该市人口的6%。
D先生是一名生于湾区的非裔美国人,曾在旧金山一个蓬勃发展的街区从事建筑工作。他在这座城市建立了生活和家庭,但2015年因腿伤失去了工作。正如常见的情况,失业以及伤病带来的不断增加的费用很快耗尽了他的积蓄,并使他被赶出公寓。55岁时,他发现自己没有了可以称之为家的地方,只能辗转于收容所之间,有时还在汽车里或朋友的车库里过夜,甚至远至萨克拉门托。
在这段艰难的时期,D先生从未放弃希望。他参加了一系列职业培训项目,开设了一家餐饮公司,竞选过公职,并在无家可归者社区组织中担任志愿者。但在三年里未能找到负担得起的住房后,他决定收拾行囊,搬回德克萨斯州,把子女和孙辈留在了加利福尼亚。
从房产升值中获益最多的两大机构——银行和政府——自大萧条之后重新制定抵押贷款条款以来,一直在推动私人住房市场的发展。银行巧妙地将人们对稳定住所的需求转化为数万亿美元的利润。在美国,超过90%的住房是通过抵押贷款购买的,而平均抵押贷款额相当于房屋价值的90%。
对银行而言,抵押贷款市场的垄断地位使其能够制造一场房屋价值的军备竞赛——房产价值越高,利息支付和潜在利润就越高。即便在房地产泡沫破裂之后,政府救助和有利的破产规则仍限制了银行因房产价值无限升值而面临的风险。
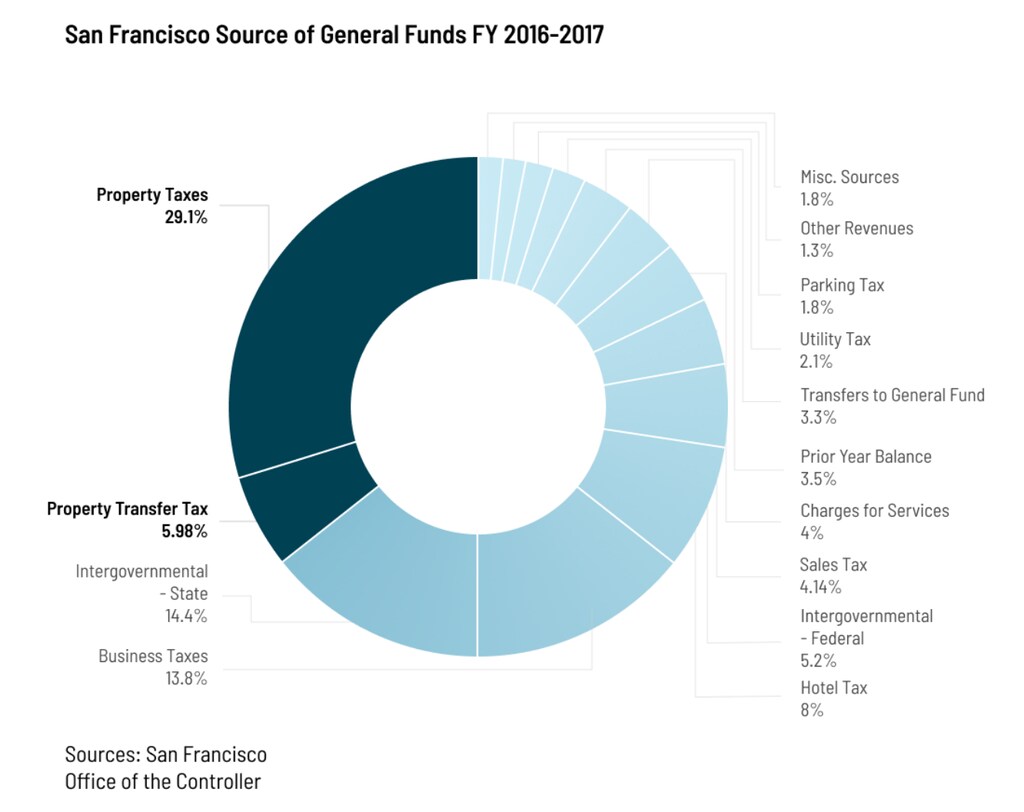
政府,尤其是地方政府,在房产价值最大化方面有着切身利益。蓬勃发展的住房自有市场意味着居民净资产的增长和稳定的税收来源。对地方和州政府而言,房产税比所得税更为重要。在旧金山,房产税在2017年占该市一般基金的29%。通过限制再开发、兴建市场价格公寓和共管公寓,以及允许数千套低于市场价格的住房转为市场价格住房,房产税收入大幅增长。
案例研究:旧金山
ShelterTech是一家总部位于旧金山的非营利组织,致力于帮助无家可归者获得住房和人力资源。该组织正在为服务不足的社区开发数字工具,自其创始人于2014年亲身经历无家可归以来,一直在研究该市的住房危机。该市房价以及房屋中位租金一直以相当稳定的速度增长,过去60年间年均6.6%——若剔除通胀因素,则为2.5%。
对于Mr. A而言——他是ShelterTech的顾问,也是一位终生居住在旧金山的居民,最近一直流落街头——这意味着他在1980年与室友合租的三居室公寓,月租为750美元,如今要6,476美元,在剔除通胀因素后,38年间增长了182%。现在他63岁,已退休,靠社会保障收入生活,将搬入一套补贴住房,其租金占他月收入的58%。然而,对他来说,这仍是比此前所居住的临时住所和收容所条件有所改善。
支持开发的倡导者认为,大规模新建市场价格住房是缓解住房危机的关键。这一点确有道理:从区域层面看,住房建设的速度确实跟不上人口增长。但就旧金山而言,2010年的人口仅比1950年多3.85%,而住房成本则高出近400%。无论每年建成多少套住房或人口如何波动,住房成本都在持续上涨。
简而言之,仅升值和通胀本身就是推高住房成本的强大动力,以至于旧金山若要维持住房成本不变,每年新增住房数量需要翻一番——这还不包括人口增长、工资上涨、失业率下降以及其他推高住房成本的因素。若要回到1981年的住房成本水平,该市需要额外新增20万套住房,或者就业人数下降51%,或者中位工资下降44%。
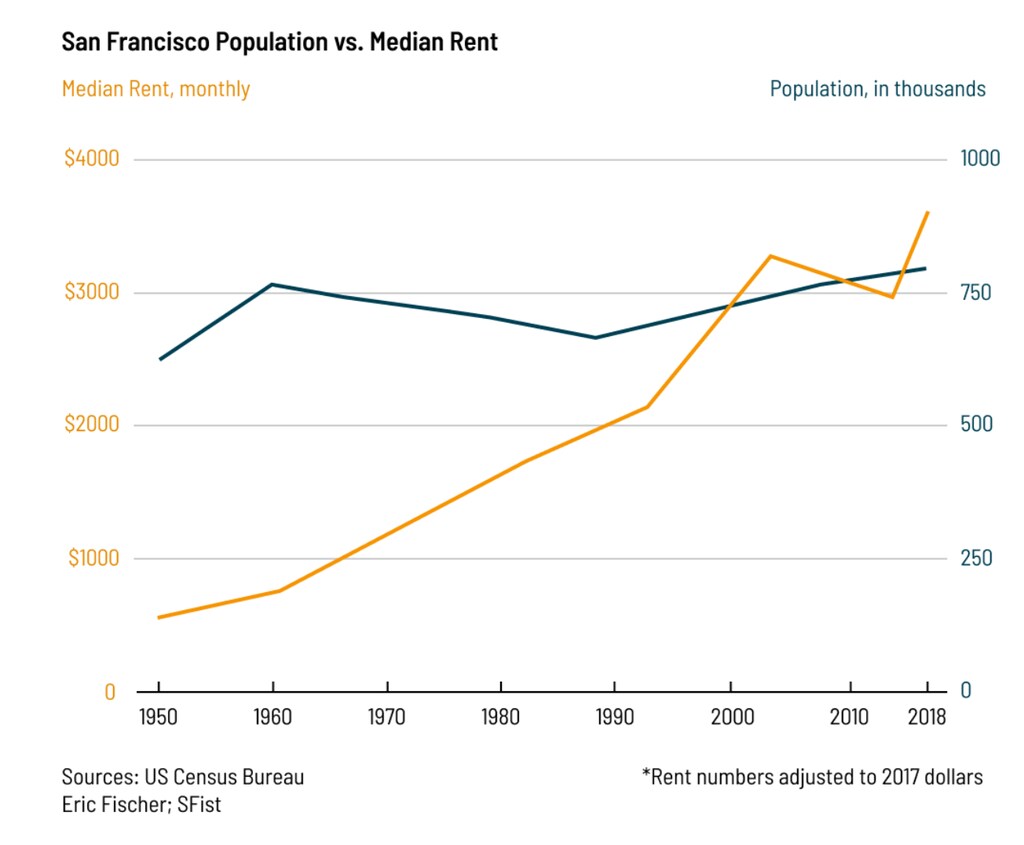
市场价格住房开发未能解决的另一个问题是极端的收入不平等,而租金成本的相对僵化又加剧了这一问题。在旧金山,人口中最贫穷的5%每月仅收入650美元,而租金最低的5%仍为每月1500美元。该市在过去10年中建成了约6,500套新的保障性住房,但同时也因业主入住、驱逐、拆除和改建而失去了4,000多套保障性住房。2017年,该市举行了保障性住房抽签,收到了超过85,000份申请,而仅有1,210套住房。
我们接下来该何去何从?
加强租户保护、扩大社会住房供应,并对抵押贷款市场实施更严格的监管,将有助于放缓房产升值。减少短期租赁和度假住宅同样对住房可负担性有显著影响。麻省理工学院、加州大学洛杉矶分校和南加州大学的一项最新研究发现,Airbnb房源每增长10%,邮政编码区的平均租金便上涨0.4%。
另一种解决方案是限制外国投资和投机行为。温哥华对外国购房者的所有购房交易征收15%的税款后,独户住宅的价格下跌了20%,随后才出现反弹,使房产升值暂时得以喘息。
一项更为激进的干预措施是扭转企业进入住房市场的趋势,并重新推行公有土地所有制。2013年至2015年间,企业购买土地和建筑的金额高达近2万亿美元,涉及全球前100大城市。中低收入家庭无法与企业房地产投资者竞争,但地方政府和社区组织可以利用集体购买力,积极参与回购大量住房存量。
荷兰宪法规定了为居民提供适当住房的条款。因此,荷兰目前是欧盟中社会住房占比最高的国家,约占住房总供应量的32%以及租赁市场的75%。作为最大的住房供应者,荷兰公共住房体系处于有利地位,能够设定市场价格并应对国家日益增长的住房需求。这是发达国家中一个运作良好的大规模社会住房体系的有趣范例。



