经历了两年动荡不安的局面,包括各种干扰、地缘政治和通货膨胀,目前已有迹象表明全球经济正在趋于稳定。
房地产市场是这一复苏的核心所在。
以下是迈入2024年之际,最新数据所揭示的全球房地产市场状况。
世界正陷入一场经济飓风之中。这场风暴始于2020年3月全球各地陷入停摆之时,五级飓风般的强风撕开了全球经济的薄弱环节,从供应链、地缘政治到机构信任,无一幸免。随后,风暴眼来临:通货膨胀。
如今,美国联邦储备委员会首次启动抗击通货膨胀的行动已超过20个月,通货膨胀的困局(可以说)正在被逐步扭转。风暴似乎终于开始消退。
在新的一年伊始,面对这一连串的动荡局面,评估私人房地产市场的现状至关重要。Hines发布的《2024年全球投资展望》一书回顾了前一年面临的挑战以及未来的机遇,并借鉴过往周期中的一些积极迹象进行了分析。以下是其主要发现。
世界经济论坛为支持房地产的未来发展做了哪些工作?
我们是如何走到今天的,又将走向何方
在预测未来走向之前,我们必须先了解当下的状况以及我们是如何走到今天的。以疫情后房地产需求的激增为例。资本充裕且易于获取,而在缺乏其他选择的情况下,即便是较低(且仍在走低)的资本化率也显得颇具吸引力。根据MSCI Real Capital Analytics的数据,从2020年第四季度到2022年年中,交易金额超过3.1万亿美元(单笔交易金额超过2,500万美元)。在这一狂热时期,Hines是净卖方。此外,在这七个季度中,仅美国一地,MSCI记录的再融资金额就超过8,400亿美元。
美国抵押贷款支持证券市场的透明度为我们提供了一些洞察。疫情封锁结束后所使用的大部分债务是激进的两年期浮动利率工具,且通常附带三次一年期展期。票息从3%至4%升至6%至7%甚至更高,人们有理由怀疑,此前的活动激增伴随着激进的承销行为。房产价值下跌,加上租金增长放缓,必然会给部分业主带来问题。
尽管在某些细分领域有所收窄,买卖价差仍然明显较大。过去几个季度的交易量仍然相对较低,即便与疫情前的标准相比也是如此。
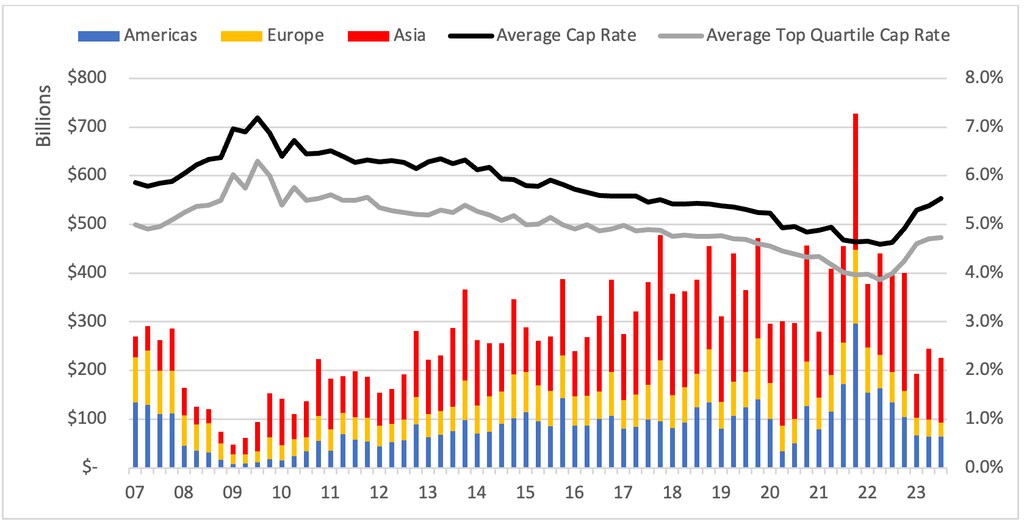
与2015至2019年的平均水平相比,美洲的年度滚动交易量下降了28%,欧洲下降了50%,亚太地区下降了10%。由于缺乏确切的交易数据,部分评估师在对资产进行减值时较为保守,这在美国尤为突出。从历史经验来看,这会形成一个棘手的循环:账面价值与潜在市场价值之间的差距持续存在,进而导致交易量低迷和减值受到抑制。
低于市场水平的嵌入式融资
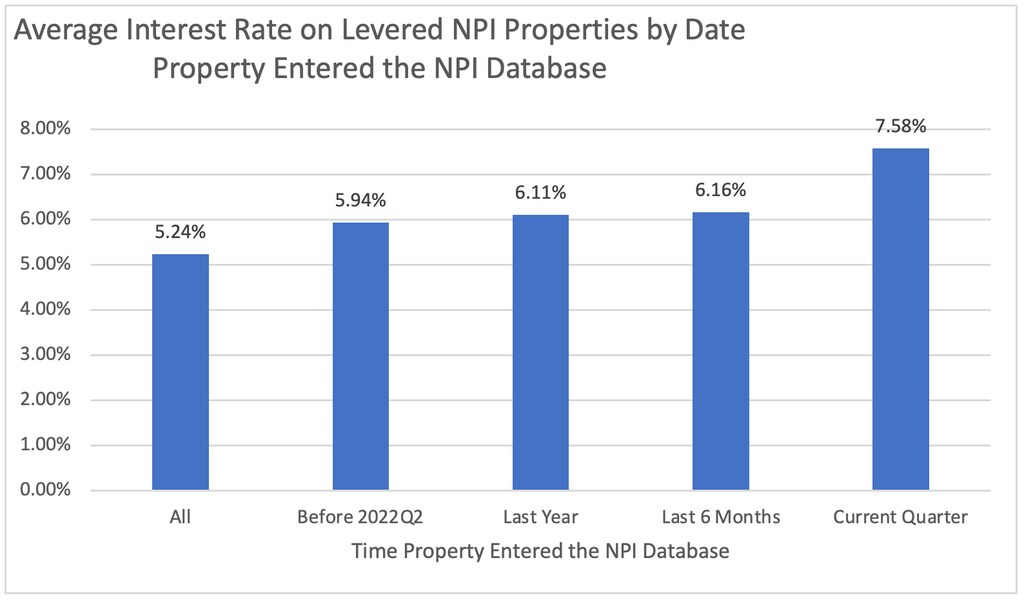
在美国,NCREIF房地产指数(NPI)中的大部分房产是在美联储开始加息、交易量开始下降之前纳入的。在NPI中4,818亿美元的杠杆房产中,有4,028亿美元的房产是在2022年第二季度之前取得的。
第三季度,所有杠杆房产的平均利率为5.24%,但当季新纳入数据库的房产平均利率为7.58%。值得注意的是,这一数据存在偏差,因为2023年第三季度仅新增了较受青睐的公寓和工业类房产。若纳入NPI所有行业类别的房产,第三季度新增房产的平均利率则跃升至8.7%。
需关注的主要宏观经济趋势
尽管我们并不十分看重宏观预测,但我们会密切关注宏观趋势:
全球通货膨胀率已经下降。
在选取的22个发达国家中,等权平均年通货膨胀率已降至3.7%,而2022年末为12.7%。
供应链压力已大幅缓解。
美联储全球供应链压力指数在2022年末转为负值,此后一直保持在负值区间,这表明这一通胀来源已基本消退。
市场预期长期利率将上升。
长期利率上升对资本化率的影响更为显著,因为房地产需要与其他收益型资产(主要是债券)争夺资本。
美国劳动力市场的脆弱性。
我们将临时就业行业视为风向标,该行业已连续约一年呈负增长。过去,这一现象曾是可能出现经济衰退的信号。
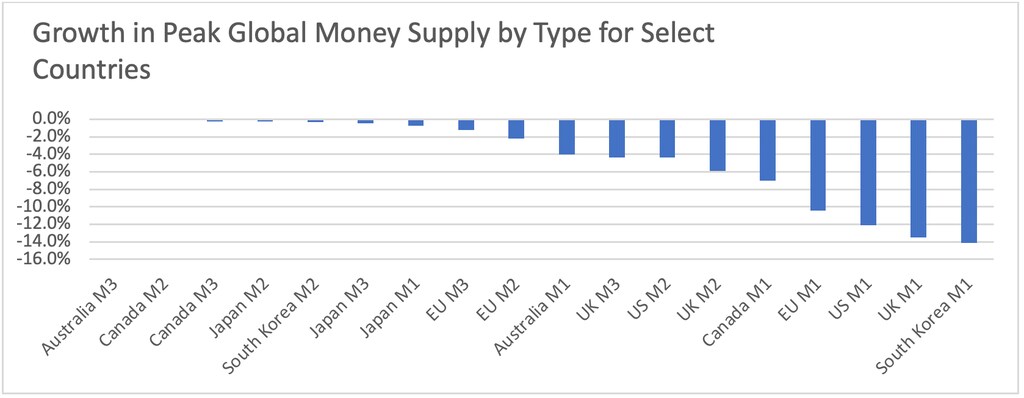
全球货币供应量下降。
隔夜存款的变化通常会影响银行贷款趋势。只要银行存款持续下降,贷款活动就可能继续受到制约。
全球房地产的复苏迹象
尽管信号好坏参半,但也有一些积极迹象表明,市场正在从调整中逐步走出。
债券市场波动性下降。
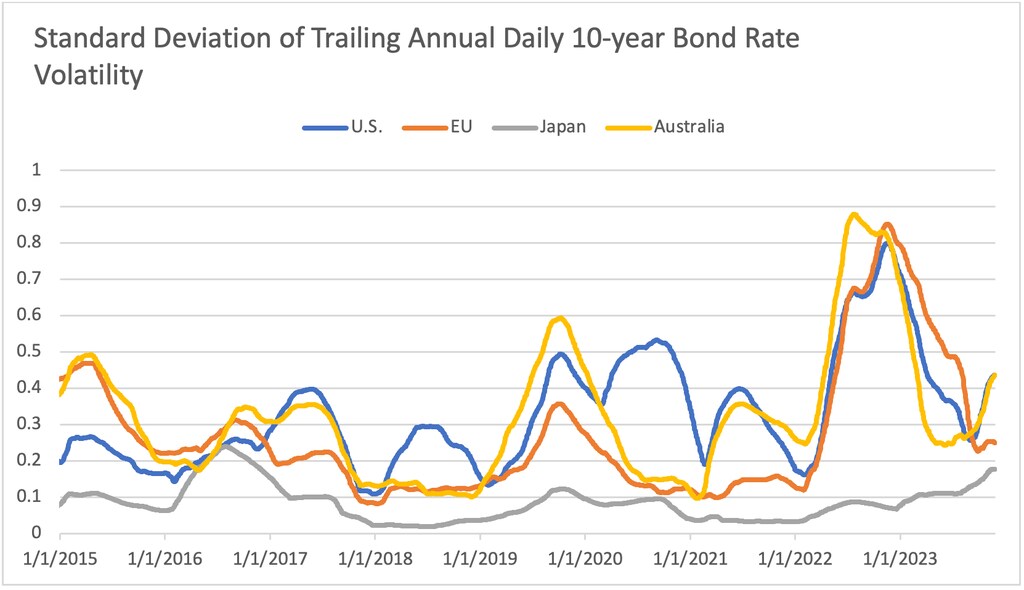
美国10年期国债利率的年度滚动日标准差较其2022年的周期峰值下降了45%。同样,欧盟AAA评级10年期政府债券收益率的年度滚动日波动率较2022年峰值低71%。在亚太地区,澳大利亚的波动率较其2022年的周期高点低50%。从历史经验来看,利率波动性下降有助于市场趋于稳定,从而为投资标的的承销与定价提供更大的确定性。
交易量接近底部。
根据MSCI RCA的2023年第三季度数据,对办公、零售、工业和公寓四大板块的年度滚动交易面积变化进行分析后发现,美洲和亚洲的下滑趋势似乎仍在持续,但降幅已不足2022年底的一半。在欧洲,交易量延续了与去年相近的下降速度,但降幅并未显著加快。
私人资本的崛起。
私人资本限制较少、灵活性更强,在过去一年中扩大了市场份额,在美洲和欧洲尤为明显,并且在各地区的困境板块中也有所增长。在以往周期中(例如全球金融危机期间),这一趋势通常意味着市场正接近底部。
单项资产交易占比较高。
在美国,2023年前三个季度,此类交易占交易量的82.6%。如果第四季度这一比例保持不变,将创下新纪录,超过2003年(80.9%)和2009年(80.8%)。值得注意的是,这些年份恰逢各自周期性低迷的底部,并在随后的12至24个月内引领了复苏。
新开工建设放缓。
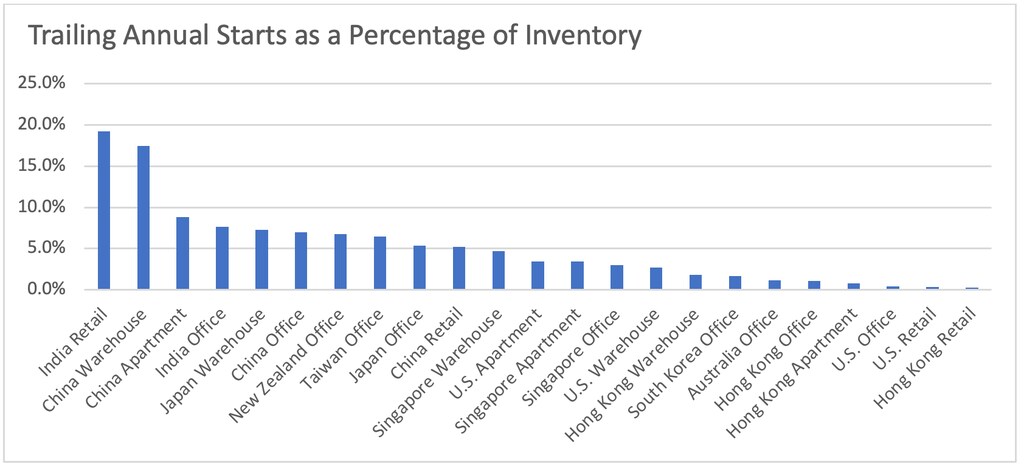
复苏很可能在很大程度上取决于新建项目储备的稀少,这很可能是由于建设和融资成本高昂,以及整体风险厌恶情绪所致,尤其是贷款机构的谨慎态度。
图5展示了截至2023年第三季度,在有数据可查的情况下,年度滚动开工量占存量的比例。例如,该期间美国市场的自用及定制建设项目开工总面积不足3,000万平方英尺,仅占办公存量总量的0.4%。美国零售业的这一比例更低,为现有存量的0.3%,并且现有零售物业正越来越多地被改造或重新开发用于其他用途。
迈向2024年之际,Hines将重点关注企稳迹象及最终的复苏。
复苏的早期迹象可能转瞬即逝,容易受到潜在经济衰退带来的冲击影响,但我们看到,业主和贷款机构仍在努力应对估值问题,并在贷款到期及资产负债表清理的压力下“摇动交易之树”。


