统计风险预测日益影响金融机构和金融监管机构的决策(巴塞尔委员会,2013、2014)。尽管如此,人们对其底层机制在典型运行条件下的统计特性仍知之甚少。
加深对这一问题的理解,是我们开展 Danielsson 和 Zhou(2015)研究的动因。我们聚焦于三个关键问题:
比较风险价值与预期短缺(例如参见 Danielsson,2011);
与对较长流动性期限进行收益率时间尺度调整相比,在估算中使用重叠的长期收益率会产生什么影响;以及
风险预测在典型样本量下的表现。
风险价值与预期短缺的理论
普遍观点认为,预期短缺作为风险度量优于风险价值。从理论论据来看,确实如此。预期短缺涵盖整个尾部,具有次可加性,也更难被操纵。然而,这些优势是否也适用于实际应用?
从纯粹的统计学角度看,我们的答案是否定的。从理论上说,预期短缺与风险价值直接相关,二者相差一个较小的常数,通常介于1和1.5之间;因此,除极端情形外,风险价值与预期短缺同样具有次可加性。例如,对于学生 t(3) 分布——其尾部与许多股票收益率相似——99%预期短缺约比99%风险价值高50%。在大多数情况下,从理论上说,预期短缺并未比风险价值提供更多尾部信息。
预期短缺优于风险价值之处
尽管从纯粹的统计学角度看,似乎没有多少理由认为预期短缺胜过风险价值,但作为一种控制度量,预期短缺还有其他优势。具体而言,它更难被操纵。
金融机构可以通过选择特定的估算方法来操纵风险度量。然而,无法保证今天能为该金融机构带来有利结果的估算方法,明天仍会如此。
相反,操纵更可能涉及表面上符合规则、但风险特征不理想且难以察觉的交易。一个典型例子是投资于风险被低估的资产,例如评级为 AAA 的结构化信贷产品。更广泛地说,操纵可能通过挑选那些在突破风险价值限额时会造成重大损失的资产,或以尽量降低报告风险价值的方式优化投资组合来实现。这种操纵几乎无法察觉。
以这种方式操纵预期短缺更难。风险价值只考虑尾部中会发生重大损失的临界点,而忽略重大损失的幅度。相比之下,预期短缺以所有重大损失的幅度为依据。
典型样本量下预期短缺和风险价值的估算精度
现有的许多风险度量分析都着眼于其渐近性质。这当然很有参考价值,但我们认为,私营部门的最终用户和监管机构更关心风险度量在典型样本量下的表现。由于新工具、结构性转变、金融创新或其他降低旧数据相关性的进展,典型样本量大致涵盖一年至五年的每日数据。
我们考察了样本量从100天到20年时风险价值和预期短缺的特性。图1展示了具有代表性的结果:学生 t(3) 分布下风险价值估算的精度,以及其99%经验置信区间。1
图1。风险价值(VaR)及其99%置信区间随样本量的变化

结果相当惊人。对于实践中常见的约一年每日数据进行估算时,我们发现置信区间为64至216,而该分布的真实风险为100。即使样本量达到典型的四年,置信区间仍为76至143。预期短缺的相应结果更差,置信区间分别为[48, 272]和[65,187]。2
一个关键点是,这两种风险度量在较小样本量下表现不同。例如,样本量变小时,预期短缺与风险价值之间的差距也会缩小;如下面的图2所示,99%风险价值最终甚至会超过97.5%预期短缺。
图2。风险价值和预期短缺随样本量增加的变化
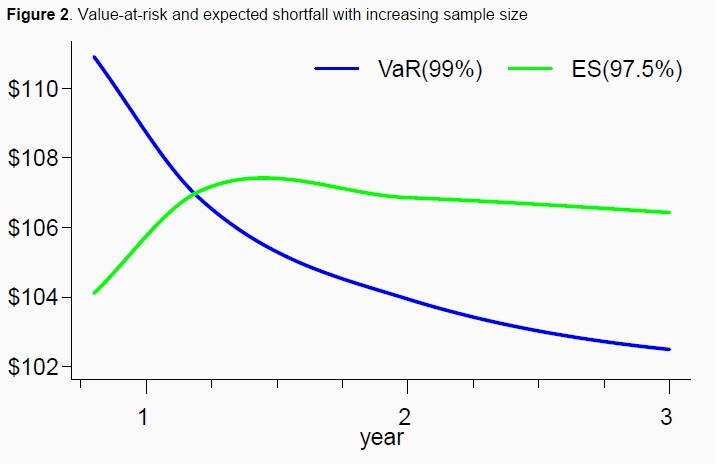
我们发现,在大多数情况下,预期短缺的估算不确定性高于风险价值。这意味着,从纯粹的统计学角度看,风险价值优于预期短缺。
考虑到除极端情形外,风险价值与预期短缺同样具有次可加性,如果关注统计准确性和尾部事件的捕捉,那么似乎没有多少理由选择预期短缺而非风险价值。
置信区间的重要性
报告点估计和置信区间是标准统计实践,但出于某些原因,大多数风险预测并未如此。巴塞尔协议中的交易账簿监管规定当然从未强调这类精度度量。
我们的结果表明,这种做法并不可取。由于不确定性具有不对称性,标准误可能给出严重误导的答案;而恰当构建的置信区间则能为最终用户提供至关重要的信息。关键在于,这些统计模型是许多成本高昂决策的重要输入,而第二类错误和第一类错误都可能对决策者产生重大影响。我们认为,巴塞尔委员会应遵循标准统计实践,要求计算并报告恰当构建的置信区间。
时间尺度调整还是使用重叠数据
我们研究的第三组问题,出现在估算较长流动性期限的风险时。这通常采用两种常见方法之一,例如在估算中使用重叠的长期收益率,或将每日风险按时间尺度调整至多日持有期。我们对从业者的纯粹轶闻式观察显示,与时间尺度调整法相比,重叠法正日益受到青睐。
重叠法会在人为层面造成数据依赖,因为每日事件会被重复计算。我们比较了重叠法与按持有期平方根调整风险估值的稳健性,发现实际中,在多种数据生成过程中,平方根时间法比重叠数据法更精确。因此,我们建议采用时间尺度调整法,而非重叠数据法。
对巴塞尔协议III的相关意义
在最新的巴塞尔协议III市场风险提案中,关于资本要求计算的一项建议是以97.5%预期短缺取代99%风险价值。
在实践中,大多数情况下风险价值比预期短缺更准确。此外,巴塞尔协议III建议使用一年的数据计算预期短缺,因此99%风险价值可能甚至高于97.5%预期短缺。因此,改用97.5%预期短缺可能会导致市场风险预测既偏低又不够准确。
鉴于预期短缺只是风险价值的一个较小倍数,如果风险度量的目标是准确捕捉尾部,那么与改用97.5%预期短缺相比,采用风险价值并在需要时将其调高会更可取;巴塞尔协议III提案所述的唯一动机正是这一目标。
这项分析无法就巴塞尔协议II的风险价值或巴塞尔协议III的预期短缺会导致资本要求降低还是提高得出定论。原因在于,估算风险度量只是计算资本要求的第一步。
为缓解其中一些顾虑,巴塞尔委员会拟将估算出的风险度量校准至一个历史压力时期,由此得到所谓的压力预期短缺。按其构造,该值应高于或等于常规预期短缺估值。压力风险度量置信区间的下限也会相应提高。这在一定程度上缓解了本研究提出的担忧,即预期短缺的下限可能低得令人不安。然而,即使经过这样的校准,估算不确定性很大的根本问题仍未解决。
结论
总体而言,我们的结果表明,在实践中,风险价值给出的风险预测比预期短缺准确得多。3 在大多数情况下,选择预期短缺而非风险价值的唯一理由,是前者更难被操纵。我们还发现,在涉及较长流动性期限的应用中,采用重叠数据法所得的风险预测不如平方根时间法准确。
我们进一步证实,实践中可能遇到的小样本量会导致风险预测不准确,使风险价值和预期短缺的中心估计具有很大的不确定性。这对于关注第二类错误的最终用户尤其值得担忧。
令我们担忧的是,银行资本计算等重要公共政策监管,所依据的数字在实践中可能仅仅由于随机抽样,就几乎是记录数值的两倍或一半。
我们的最终结论是,报告置信区间应成为标准做法。
免责声明:文中观点不一定反映 DNB 或欧元区的观点。
参考文献
巴塞尔银行监管委员会(2013),《交易账簿基本审查:修订后的市场风险框架》。
巴塞尔银行监管委员会(2014),《交易账簿基本审查:尚待解决的问题》。
Danielsson, J(2011), 《金融风险预测》,Wiley。
Danielsson, J(2013),《新的市场风险监管规定》,VoxEU.org,11月28日。
Danielsson J 和 C Zhou(2015),《风险为何如此难以衡量》,伦敦政治经济学院未发表稿。
脚注
1 完整结果见网络附录。
2 随着样本量变小,风险预测的不确定性会呈指数级增长;在实际应用中遇到的最小样本量下,风险估值几乎与随机噪声无法区分。
3 完整结果已汇总于我们的网络附录。
本文与 VoxEU合作发布。本文发布并不意味着世界经济论坛认可其中观点。
如需持续关注论坛: 订阅我们的每周通讯。
作者:Jon Danielsson 是伦敦政治经济学院由 ESRC 资助的系统性风险中心主任。Chen Zhou 是经济与研究部研究员,同时也是鹿特丹伊拉斯姆斯大学助理教授。
图片:在北京人民大会堂举行的全国人民代表大会全体会议结束后,代表们穿过街道。REUTERS/Claro Cortes IV。