随着人工智能、区块链、生物技术、数据存储等前沿技术的进步并重塑各行业和全球市场,全球创新竞赛日趋白热化。为了参与竞争,企业可以自主创新,也可以收购他人的创新成果。
研发支出是衡量创新投资的指标之一。今年早些时候,欧盟委员会发布了一项研究,调查了全球2500家公司,这些公司在2016财年共投入研发资金2400万欧元。其中包括481家中国公司,其中含105家中国台湾公司。报告显示,其中10家公司目前已进入全球研发支出百强。
然而,投资者越来越担心如何实现创新投资的回报。专注于分析公司财务报表和收入的主动型投资策略,目前的平均回报大幅低于80年代和90年代的水平。这与投资者难以预测数字化业务的财务回报有关——当今领先企业的核心资产与现代工业时代已大不相同。
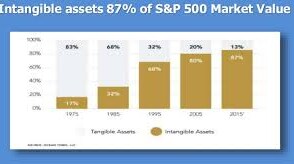
据MSCI指出,如今标普500指数成份股超过80%的企业价值体现在专利、商标、软件、品牌和IT收购等无形资产中。
无形资产的动态和风险特征与有形资产截然不同,因此对这类企业进行估值颇具挑战。在其畅销书《没有资本的资本主义》中,《没有资本的资本主义》一书中,乔纳森·哈斯克尔教授与斯蒂安·韦斯特莱克详细阐述了无形资产的独特特征,包括这些资产的溢出效应。例如,他们描述了优步商业模式的最大优势在于其司机网络,但同时指出,同时为Lyft接单的优步司机并不少见。他们还阐述了这些资产的可扩展性,以及产品在首件产品的初始成本之后,如何能以近乎零成本无限复制。
对投资者而言,准确把握资产所在或获得可靠的无形资产价值指标确实是一项现实挑战。例如,研发投入在会计中仅体现为费用。这进而对收入预测产生负面影响,既可能模糊人们对创新发生位置的洞察,也可能使上市公司望而却步、不愿投入研发。专利或品牌价值等其他无形资产,甚至可能未在财务报表中的任何位置得到确认。最后,无形资产的特性在于其边际成本往往很低,并且能够非常容易地扩大规模,从而为企业带来优势。
为了找到更好的方法来识别当今的创新者并为创新提供融资,包括纽约大学的巴鲁克·列夫在内的专家倡导修订会计指标,以关注无形资产或战略资产的长期价值实现。出于以下原因,所有利益相关方都应关注对无形资产所创造价值的更深入理解:
企业的品牌价值、软件和人才等战略资产将得到认可。现行报告要求将其排除在外,这可能会给企业和投资者都带来成本负担。
公共部门将能够了解当今经济中无形价值在何处、以何种方式被创造,这有助于推动与整体经济相关的创新实现商业化。
支持创造长期价值的、对社会至关重要的创新的公私合营项目(PPP)有望加速推进。
当今的创新
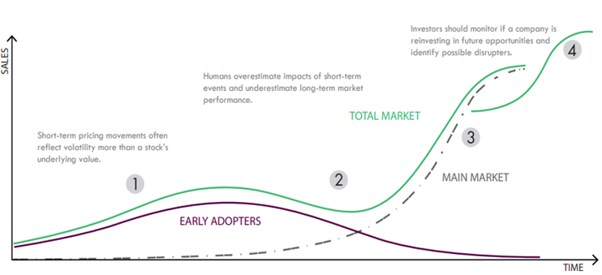
真正的创新在早期阶段往往未被市场认识。无论是生物技术、云计算还是人工智能等领域,以当今几个创新平台为例,由于网络效应和认知不足会延缓市场接受度,创新产品的普及曲线往往漫长且平缓。
亚马逊等成功企业花了十年时间才实现盈利,彼时电子商务才刚刚起步。然而,近期大多数真正具有创新性的产品和商业模式最终都演变为平台,形成“赢家通吃”的市场。(资料来源:ARK Invest)这正是尽早捕捉创新的意义所在。
创新者之间也存在差异。一个区分因素在于企业将创新成果商业化的能力,另一个在于企业是否将资金再投资于未来机遇,包括以留存和保护其竞争优势的方式进行投资。企业可能通过收购或内生性资产发展的创新战略来保护其竞争优势,因此,开发更好的指标以评估哪种方式能创造更多价值,至关重要。
当今研发的价值
在会计体系中,研发活动所创造的价值如何被企业和投资者捕捉,二者存在显著差异。美国的报告要求(GAAP)意味着研发投入会被计为费用,而非资本化。换言之,研发投入对公司而言是成本支出,而非被视为对未来的投资。正如列夫所解释的那样,最终结果是:“采用收购为基础的创新战略的公司,看起来会比自主开发创新的类似企业更加盈利、资产更加雄厚。”
在欧盟委员会的报告中,华为在中国公司中排名最高。其2016年的年度研发投入为103亿欧元,在全球排名第六,且在该指标上远超中国其他公司。然而,我们可能也关注企业对创新的长期投入:中国研发“欧元支出”排名靠前的公司将研发投入占其营业收入(净销售额)的比例是多少。以此指标衡量,榜单呈现出不同的面貌。在2016年,仅以下中国和中国台湾公司的研发投入超过其净销售额的20%:联发科、携程、金山、新浪和完美世界。
更进一步,聚焦研发中的“开发”(development)环节,我们可以考察企业将研发投资商业化的速度。要衡量这一点,我们需要的不只是当年毛利润与上一年研发费用之比,因为诸多因素都会影响将研发成果商业化的理想时间框架,包括企业的人才和品牌建设能力等其他无形资产。
上述内容仅触及理解研发活动价值的表层。要真正理解研发活动可实现的价值,就需要对所开展研究的类型有更为细致的了解。例如,在药物研发领域,这将涉及了解所开展的基础研究类型,以及某一药物的临床试验数量。
把握适当平衡
在过去40年中,房地产和工厂等实物资产的投资比例下降了35%,而无形资产投资比例增长了近60%。在近年来利率较低的时期,关于企业将资金投回自身业务、投向金融资产(债务回购)的讨论十分热烈,学界也对这种“轻资产战略”可能导致投资不足、过度依赖外包以及为规避实物资产而人为拆分企业等问题进行了评论。轻资产战略可能导致投资不足、过度依赖外包以及为规避实物资产而人为拆分企业等问题。
相反,真正的挑战在于:不仅要改变我们对研发的认定方式,还要改变对企业所做战略性资产投资的认定方式,同时也要重视与开发活动相关的内容,以恰当衡量那些对经济产生重要影响的创新实现商业化的时间周期。为了衡量创新过程中所创造的价值,列夫建议跟踪管理者将投资转化为战略资源的策略。这包括保护这些资源免受侵权和损耗,并通过专利授权(或更常见的组合授权)将其单独部署于生产和营销中。这些举措的共同目标,是创造价值,使企业能够参与竞争并维持投资资金的持续供给。
跟踪开发活动还包括及时保护品牌等战略资产,因为品牌价值衰减可能会对后续创新的资金投入造成阻碍。
第四次工业革命时代的特征是围绕突破性创新、人才和软件展开的竞争,并最终取决于能否持续满足客户对这些创新的需求。因此,我们需要更智能的工具,以识别创新发生的地点及其商业化的方式。这对企业和投资者具有重要意义,对于希望了解经济状况的央行行长,以及与其合作开展公私合营、以创造未来经济价值的公共部门而言,同样至关重要。