加密货币、人工智能和主权债务占据了新闻头条,但它们都建立在一个更深层的风险之上:它们都依赖于下一代云计算能力。
这种计算能力正日益集中于少数地理分布集中的超大规模云服务商手中。
各国领导人必须在两者之间取得平衡:既要提供经济增长所需的技术和计算能力,又要尽可能降低集中化和地缘政治风险。
上周,世界经济论坛主席博格·布伦德警告称,三个新兴泡沫正威胁着金融市场:加密货币、人工智能和政府债务,目前的水平已达到1945年以来从未有过的高度。
但这一警告中有一个关键维度未被提及:这三个泡沫都依赖于下一代云计算能力。而这种能力正日益集中于少数地理分布集中的超大规模云服务商手中,它们控制着全球云基础设施支出的逾三分之二。
当投资泡沫与高度集中的基础设施以及正在分化的地缘政治格局相遇时,系统性风险会成倍放大。这可能是第四个泡沫,并将成为各国领导人面临的首要问题之一。对于本周在柏林出席欧洲数字主权峰会的人士,以及明年1月将在问题便十分尖锐,达沃斯会面的人士而言,这一问题亦是如此: 如何在提供经济增长所需的技术和计算能力的同时,尽可能降低集中化和地缘政治风险?
上个月,欧盟委员会在本土没有超大规模云服务商的情况下,率先给出了答案:推出一项1.8亿欧元的主权云基础设施招标,用于为其机构配备相关设施。委员会指出,该招标“为云服务中主权原则的实际应用确立了标杆”,适用于全球最大的贸易集团;并且首次要求依据其新出台的云主权框架,对技术主权提出真实、具体且稳健的可量化指标。
时机至关重要。预计全球主权云市场将在短短三年内增长至超过2500亿美元,75%的美国境外企业预计将在2030年前制定数字主权战略。欧洲的做法并非孤立的试验,而是全球性转变的前沿。
“主权基础设施”难题
第一代技术主权——主权1.0——出现于2008年金融危机之后。云计算和数据监管主要关注数据存放的地点,将物理位置作为主权和控制权的代理指标。虽然数据存放在本地数据中心,但真正的运营控制权——访问协议、加密密钥、补丁更新周期——仍牢牢掌握在欧洲以外的地区。这最终沦为一种“主权表演”。
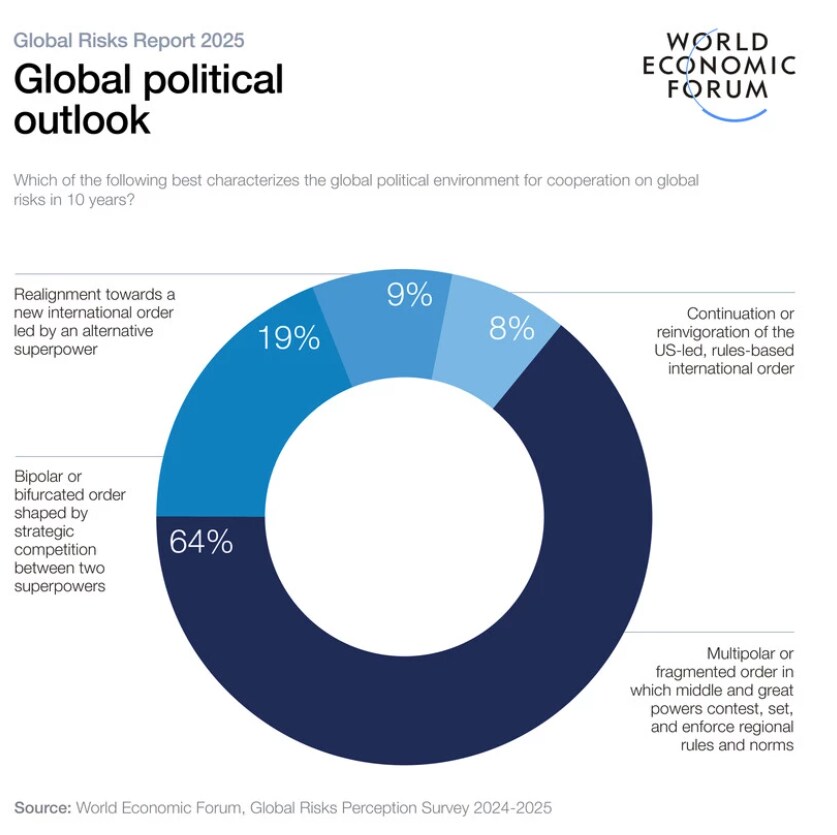
最初的政策反应首先针对中国的供应商——这些供应商曾在部分欧盟司法管辖区提供超过50%的5G设备,相关担忧源于对政府强制干预的疑虑。如今,这一趋势已经加速。俄罗斯入侵乌克兰、美中科技竞争加剧以及贸易战揭示了一个残酷的事实:依赖性已成为一种新的系统性脆弱性。
这一担忧是可以衡量的:61%的首席信息官表示,地缘政治风险将限制其对全球云服务商的使用。这将促使政策明确转向主权基础设施2.0。
这一模式侧重于运营自主权,即端到端地控制整个技术栈:由本地员工、基础设施和支持团队独立运营服务,摆脱潜在的外国强制干预。该模式正受到包括东盟、海湾合作委员会和非洲联盟在内的区域集团的密切评估,涵盖三大支柱。
主权基础设施2.0的三大支柱:欧洲的全球范本
1. 通过选择性相互依存实现战略自主
欧洲的最终目标十分明确:确保任何单一主体都无法强迫其采取违背自身利益的行动,同时仍能拥有对人工智能开发、供应链自动化和跨境贸易至关重要的计算能力与互操作性。绝对主权既不现实,也不可取。确保在紧急情况下,任何单一供应商或司法管辖区都无法左右结果,是可行的。这一模式可行。
该模式允许全球超大规模云服务商展开竞争,但须遵循欧洲的运营规则:实现真正的自主,而非地域上的表面功夫。欧盟的新框架——支持本地与超大规模云服务商建立合作关系,同时推进稳健的数字身份倡议、网络安全控制以及成员国之间的互操作性——体现了这种平衡。
2. 通过战略约束加速创新
第二大支柱挑战了“主权会减缓创新”的假设。证据清楚表明:约束正在推动突破,包括超大规模云服务商自身在新的主权能力方面进行的数十亿美元投资。
在全球南方,致力于提升主权能力的国家正同步建设下一代人工智能和技术基础设施。在沙特阿拉伯,运营控制权是其新经济愿景的核心支柱。非洲联盟的《数字化转型战略》将数据控制与经济增长直接挂钩,而南非的主权云倡议正在吸引区域资本,并依托主权数据框架吸引超大规模云服务商的合作。
3. 通过采购能力增强供应链韧性
欧盟真正的突破在于采购机制。过去,技术采购与能力政策各自并行,未能形成协调一致。各机构以成本为导向采购,而政策制定者制定的框架执行力有限。新模式通过将主权标准直接纳入采购评分,弥合了这一鸿沟。
供应商现在必须证明其具备运营控制机制,而不仅仅是声明数据存放在本地。这使政策意图与实际采购能力保持一致,并将主权概念从愿景转变为切实可行、可强制执行的要求。切实可行的且可强制执行的要求。
全球领导人和各机构面临的三项要务
这些只是在一个日趋分化的世界中,围绕下一代数字基础设施展开的必要全球对话的早期阶段。目前亟需采取三项即时行动。
对政策制定者而言:量化主权差距。这不应通过抽象概念来实现,而应借助与访问权限、运营权力和监管管辖权相关的具体指标。欧盟框架提供了一个模板,可根据国家和行业情况进行调整。
对监管机构和行业领袖而言:构建混合韧性。战略自主意味着拥有真正的替代方案,以及行使这些方案的运营能力,而非不切实际地期望消除所有外部依赖。这需要多供应商架构、可移植的工作负载,并避免被锁定在任何一个专有生态系统之中。
对企业治理领袖而言:确保采购与新兴的主权要求保持一致。技术采购决策必须有助于落实政策要求,而不应因图方便或成本优化而削弱这些要求。欧盟的采购评分系统展示了如何将这一一致性落到实处。
前行之路
加密货币、人工智能和主权债务或许占据了新闻头条,但它们都建立在一个更深层的结构性风险之上:全球对高度集中的云和算力基础设施的依赖。这是第四个泡沫——悄然无声、技术性强,且在很大程度上未被定价。这一新基础设施的最终形态仍在博弈之中。它最终将由合规的超大规模云服务商主导、由本地领军企业组成的联盟主导,还是两者的混合形态,仍有待观察。
然而,欧洲的云计算赌注并非是对全球化的退却,而是戳破该泡沫的一份蓝图。世界不需要更少的云或更少的人工智能,它需要的是更具韧性的基础。如今的问题不再是数字主权是否重要,而是其他区域集团是否会在另一场危机暴露其依赖性之前,采取类似的做法。框架已经存在;剩下的是在第四个泡沫破裂之前采取行动的决心。