新冠疫情对各国市场的影响差异很大。
关于经济复苏可能呈现何种形态的争论仍在继续。
现实中的复苏情景很可能呈现“折弯的V形”。
新冠病毒感染的模式在各国和各个市场之间差异很大,进而影响经济表现。在这篇博客中,我们将探讨这些不同的结果,以及它们对全球经济复苏步伐可能意味着什么。世界各国政府根据各自的情况,采取了不同的政策立场和应对新冠疫情的策略。在这篇博客中,我不评论政治应对措施,但要明确指出,遏制病毒传播应当是首要任务。
目前我们看到了什么?
关于经济复苏可能呈现何种形态,人们进行了大量讨论。乐观情景认为复苏将迅速呈现“V形”,而较为悲观的观点则认为可能是“U形”,甚至是“L形”。这类情景有助于说明所有受新冠疫情影响的经济体面临的一些关键问题,但也过于简单化——主要市场(金融、非金融和劳动力市场)的复苏趋势各不相同。
由于各个市场本身存在差异、疫情前的相对健康状况不同,以及政府为缓解卫生和经济危机而制定并优先实施的政策举措各异,不同市场的趋势不会以均衡的方式汇合。
最现实的复苏情景呈“折弯的V形”——市场活动先急剧下滑,随后相对迅速地反弹,回升至新冠疫情前的水平(待封锁措施放宽后)。不过,这种反弹不会完全到位。鉴于最初下滑幅度巨大,大多数市场都会遭受长期创伤;也就是说,初步反弹之后,市场还要经过较长时间才能完全恢复到疫情前的水平。
在考察多个市场领域的大量数据后可以发现,“折弯的V形”是否出现及其出现时间,在金融市场和劳动力市场之间差异最为明显。下文将分别讨论这两个市场。核心在于,部分金融市场已经呈现“折弯的V形”,也就是说,它们基本恢复到了疫情前的水平。然而,劳动力市场明显滞后;此前经济衰退的证据表明,恢复常态可能需要长达十年——如果最终能够恢复的话。
金融市场:快速且着眼未来的反应
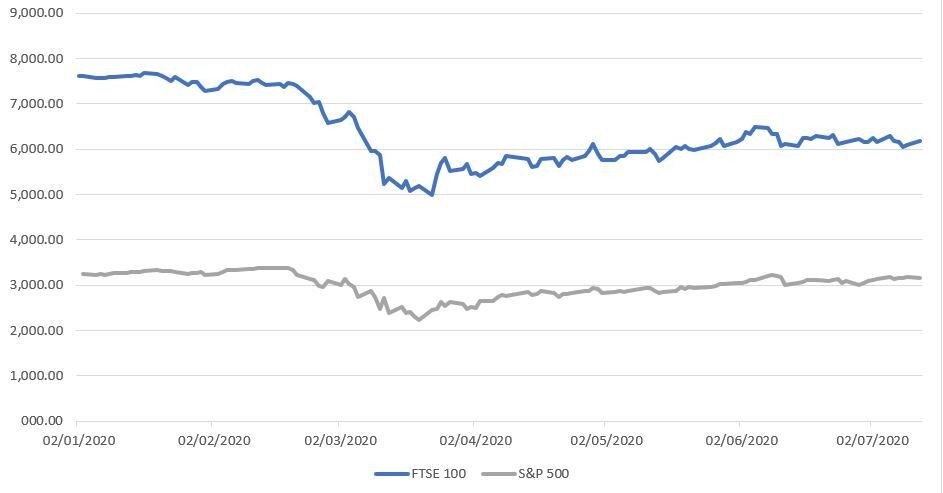
下方图表1显示,美国和英国股市指数呈现“折弯的V形”。以标普500指数为例,2020年2月下旬市场大幅下跌(大致在意大利宣布封锁措施前后)后,过去几个月大幅反弹,如今基本回到了新冠疫情前的水平。英国富时指数的复苏力度较弱,上行趋势也更缓慢、更渐进。
评论人士指出,股市基本面与经济之间的关联较为松散。不过,情况并非如此简单。股市指数具有前瞻性,着眼长期,比起坏消息本身,它们对不确定性更加敏感;许多企业也受益于政府通过举债资助的大规模市场支持计划。再加上债券市场回报疲弱,许多企业在收入下滑时大幅削减成本以保住收益,金融市场相对迅速地反弹也就不足为奇了。
劳动力市场:反应较慢且有所滞后
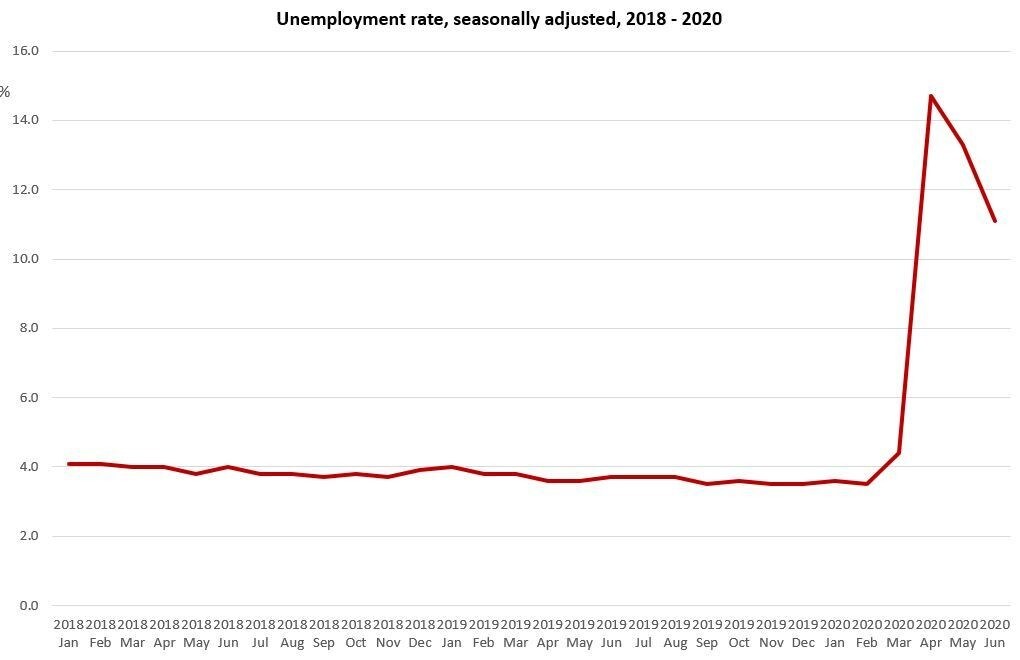
劳动力市场的情况形成了鲜明对比。在他们目前针对新冠疫情开展的研究中,罗伯特·霍尔和玛丽安娜·库德利亚克观察到,美国经济衰退后,失业率通常每年回落0.85个百分点。如果情况确实如此,那么美国失业率的飙升(2020年4月达到14.7%,见下方图表2)将需要十多年才能回到新冠疫情前的水平,复苏形态也将更接近“L形”。
在较为乐观的“V形”情景中,劳动者对迅速返岗的预期得以实现,只有少数人长期失业。在悲观的“L形”情景中,大量暂时被裁员的劳动者无法重返疫情前的岗位。这意味着他们必须重新进入劳动力市场,花时间求职,甚至可能需要重新接受技能培训。这种结果会使复苏时间大大延长。
最可能出现的结果或许介于两者之间。美国失业数据中已出现初步且尚不确定的反弹迹象。图表2中的2020年5月和6月数据显示,失业率迅速降至13.3%和11.1%,分别比此前下降——即使许多美国州仍处于封锁状态,降幅也达到了3个百分点。这远好于霍尔和库德利亚克的估计。
然而,多种因素综合起来可能会限制这轮反弹,并使复苏更接近霍尔和库德利亚克所描述的“折弯的V形”。导致复苏步伐放缓的因素可能包括:雇主削减成本导致岗位消失;为防止新冠病毒传播而必须对工作流程作出根本性调整;新冠危机爆发前劳动力市场结构性疲弱、家庭收入增长乏力;重新培训所需的时间和成本;以及劳动者和雇主对劳动力使用方式作出重大调整(例如,更多居家办公、精简运营流程等)。
金融市场和劳动力市场的调整速度差异显著,但或许也在意料之中。股市指数似乎恢复得相当快,而劳动力市场受到的影响可能需要长达十年才能完全显现。接下来的问题是:这两个市场之间的反馈循环会有多大?劳动力市场走弱会进一步压低产品和服务需求,进而可能造成滞后效应、股市走弱、企业收益下降以及整体经济增长放缓。
就业、需求和价格全面下行并形成螺旋式循环(即滞后效应)的风险相对较低,但这种情况可能导致较贫困家庭收入下降、收入不平等加剧,而这正是2008年危机的主要后果之一。随着情况逐渐明朗,也不应排除金融市场出现第二轮反馈循环的可能性。政策制定者应设法避免这种结果,并立即投资以扩大劳动力市场机会,帮助那些工作和收入潜力受到新冠危机负面影响的人。