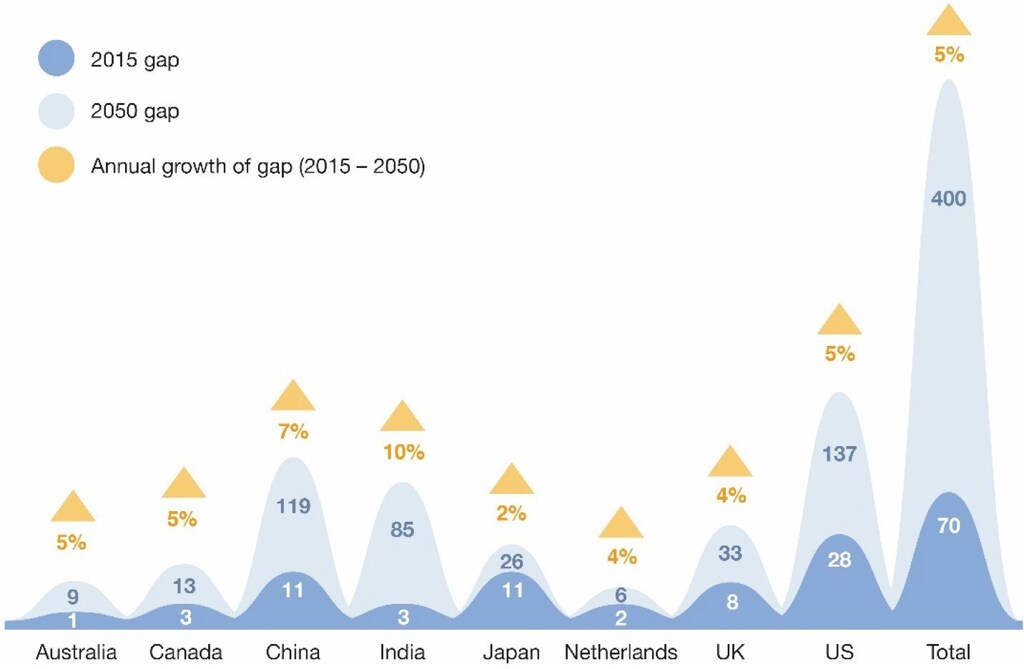
我知道你在想什么——又是一篇说千禧一代需要多存钱的说教。在你翻白眼、转身离开之前,请听我说完。你想一辈子都在工作吗?一直工作到去世那天?大概不想。但即使你的答案是“想”,也值得考虑一下,你是否能够能够一辈子都工作?但如果你的答案是斩钉截铁的“不”,那你就需要开始储蓄。随着预期寿命不断延长,远超传统退休计划最初设定的支付年限,这类计划(即终身支付固定福利的计划)正承受着压力。如果你有退休储蓄账户——恭喜你!遗憾的是,并非人人都有。那么,要在晚年实现财务保障,你需要存下多少钱?你存得够吗?这些正是我们在新白皮书《我们如何为未来储蓄》中探讨的部分内容。
预算至关重要
最重要的一步就是迈出第一步——制定预算。你很可能知道自己赚多少钱——工资有多少、多长时间发一次。这是容易记住、想起来也令人愉快的“好消息”。那么,你花了多少钱?每周?每月?如果你迟疑着不愿去算,那是因为这属于“坏消息”——我们往往会主动回避,不愿过多去想。但了解自己的支出和了解自己的收入同样重要。更重要的是,你需要花得比挣得少。是的,这个道理很简单,但我还是要再问一次——你知道自己花了多少钱,以及钱都花在了什么地方吗?
储蓄能为你带来保障
下一步是把“储蓄”列为预算项目之一,并优先考虑。这说起来容易做起来难——尤其是当你的收入和支出之间本来就所剩无几时。我不会试图告诉你该削减哪些开支——这是个人选择,每个人对重要事项都有自己的看法和优先次序。我只想指出一个显而易见的事实:数字本身黑白分明——想多存钱,就得少花钱(或者多赚钱)。
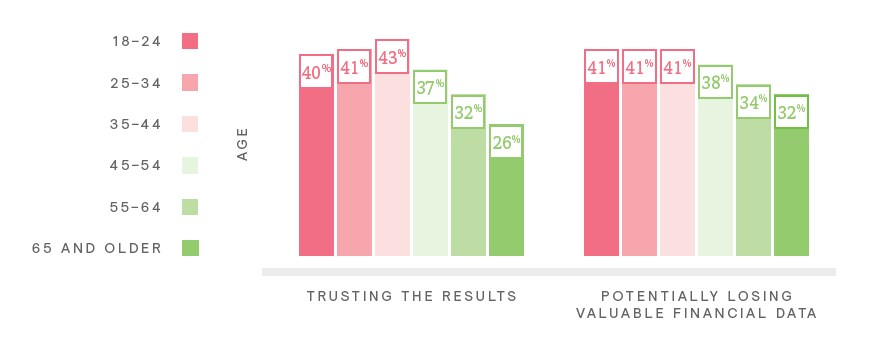
有没有什么办法能帮上忙?确实有。从技术角度看,有一些潜在的解决方案。移动应用在为我们提供便利方面带来了革命性变化,但也要留意,同样的便利也让我们很容易花更多的钱。不过好的一面是,如今越来越多的应用致力于解决这个问题,让储蓄变得更容易。
如果你属于18至54岁人群中的大多数,愿意将个人数据交给移动应用,以换取理财帮助,那么你已经具备了开始储蓄的有利条件。
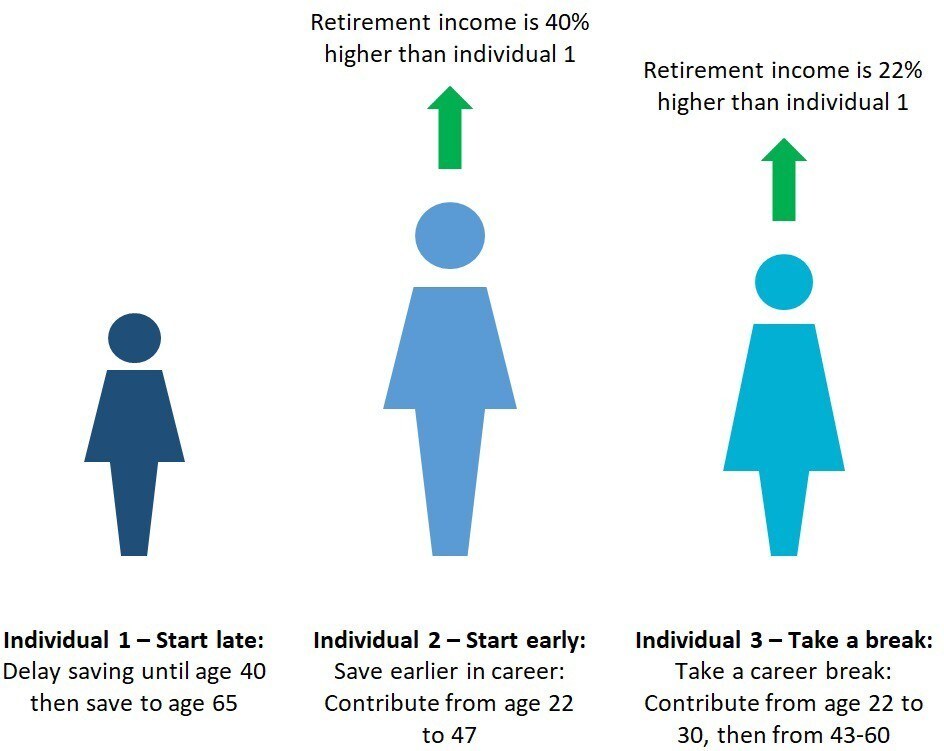
尽早开始是关键——复利的力量无可替代,能让你的账户余额持续增长,直至退休。即使你还没有开始,也不必灰心——我说的就是你们,X世代!关键是要开始储蓄,因为拖延得越久,对退休储蓄余额的影响就越大。
如果你读到这里——谢谢!如果我分享的内容对你来说并不新鲜,那你做得不错。如果有些内容是新的,或者你发现很难把已经知道的事情付诸行动,那就从现在开始行动。制定预算。开始储蓄。多存一些。未来的你会感谢我们俩。