就在几年前,许多观察人士还预计全球原油短缺将持续加剧。美国页岩油产量迅速增长,是这一短缺未能实现的部分原因。页岩油(也称致密油)的生产利用了钻井技术的进步,包括水平钻井,以及对含有被困于岩层中的原油储藏的地下岩层进行水力压裂(或称压裂)。这一过程用于开采原本无法通过传统钻井方法释放的原油;传统方法旨在从可渗透岩层中开采石油。页岩油生产依赖适用钻机和熟练劳动力的供应,这也是迄今美国页岩油热潮难以在其他国家复制的原因之一。
美国页岩油产量从2007年每日约40万桶增至2014年每日逾400万桶。2003年后原油价格高企,使这些新钻井技术的应用在成本上具有竞争力,从而推动了这一扩张。美国页岩油产量的增长很快吸引了政策制定者和行业分析人士的关注。到2012年,国际能源署预测,美国将成为全球最大的原油生产国,在2020年代中期超过沙特阿拉伯,并于2030年成为石油净出口国(国际能源署,2012)。评论人士设想,美国将摆脱对石油进口的依赖,石油净出口将为美国非石油贸易逆差提供资金,而消费者则将享受汽油价格低廉的时代,并由此迎来美国制造业的复兴。然而,我最近的研究表明,这些愿景仍与现实相去甚远(Kilian,2014)。
美国页岩油热潮的不确定性
要衡量页岩油对美国经济的重要性,不妨注意:截至2014年3月,页岩油占美国石油产量近一半,但仅占美国经济使用石油总量的约四分之一。这一规模绝非微不足道,但要理解人们为何对页岩油如此兴奋,就必须考察美国未来页岩油产量的预测。
对公开发布的未来页岩油产量预测,应当谨慎解读。
一个顾虑是,页岩油产量的增长并非永久性的。
持续生产需要不断投资。美国能源信息署的预测显示,即使在有利条件下,美国页岩油产量也将在2020年前达到峰值(其水平相当于美国1970年的石油产量),随后便会下降。此外,即使达到峰值,产量也远不足以满足美国石油需求。
第二个顾虑是,依据现有技术可采的页岩油储量估算存在相当大的误差。
例如,2014年夏季,美国能源信息署不得不将此前对可采页岩油储量的估算下调64%。
第三个顾虑是,人们并不清楚页岩油行业对油价下行风险有多脆弱。
近几个月全球油价迅速下跌,使这一顾虑尤为现实。只要油价高于边际成本,页岩油生产就仍有盈利空间。有迹象表明,随着页岩油行业积累经验,其最初较高的边际生产成本已大幅下降,但目前没有可靠的行业层面边际成本估算。
简言之,美国页岩油热潮能否持续、规模有多大,都存在相当大的不确定性;有许多理由让人怀疑美国很快(甚至永远)摆脱石油进口依赖的说法。
如今,美国是全球第三大石油生产国,产量略低于沙特阿拉伯和俄罗斯;美国原油约占全球产量的10%。随着页岩油产量持续飙升,人们大肆讨论美国有望超过沙特阿拉伯,成为全球最大的石油生产国。其隐含前提是,成为石油生产大国就能确保一国的能源安全。然而,人们很容易忘记,美国在1973/1974年以及1990年都曾是全球最大的石油生产国。这一事实并未使美国经济免受重大外国石油价格冲击,说明将成为全球最大石油生产国作为重点并不恰当。
不同类型原油之间并非完全可替代
更重要的是,关于页岩油的讨论在很大程度上忽视了一个事实:页岩油并不能完全替代常规原油,因此各国之间的比较并不容易。原油品质主要可从两个维度加以描述。一个是石油的密度(从轻质到重质),通常依据美国石油学会(API)比重公式测量;另一个是含硫量(sweet指低硫,sour指高硫)。图1概述了常见原油基准(包括西德克萨斯中质原油(WTI)和北海布伦特原油)在这两个维度上的分类。页岩油包括轻质低硫原油(至多45 API)、超轻质低硫原油(约47 API)以及凝析油(最高可达60API)。因此,并非所有页岩油都能很好地替代WTI或布伦特等基准所代表的常规轻质低硫原油;对原油市场进行总体分析往往会产生误导。实际上,页岩油带来的影响要复杂得多。
图1. 常规原油基准分类
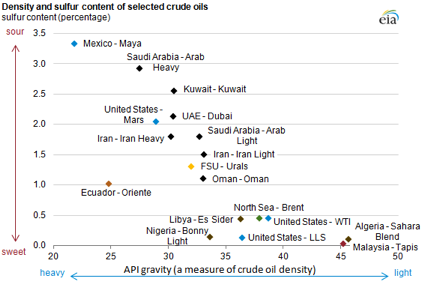
来源:美国能源信息署。
注:MARS指墨西哥湾的一个海上钻井地点。WTI = 西德克萨斯中质原油。LLS = 路易斯安那轻质低硫原油。FSU = 前苏联。UAE = 阿拉伯联合酋长国。
美国页岩油热潮之前,全球市场上的轻质低硫原油曾持续且日益短缺。为应对这一趋势,美国炼油商扩大了加工供应仍然充足的重质原油的产能,并成为这一领域的世界领先者。因此,2010年后,美国中部市场涌入页岩原油时,他们措手不及。不仅许多炼油设施不适合加工这种轻质低硫原油,而且要将页岩油运往有能力加工它的沿海炼厂也十分困难。随着该国内陆地区页岩油开发,大部分美国石油管道基础设施——这些设施是在此前40年间建成的——突然变得过时,而铁路和驳船运输也无法应对需求增长。此外,美国法律禁止出口无法在国内加工的美国页岩油;这一禁令当时如此,至今仍然如此。
由此造成的美国中部轻质低硫原油本地供应过剩,导致WTI油价跌至布伦特油价之下。国内与全球油价之间的这一差异,源于国内原油与进口轻质低硫原油之间的套利机制失灵。有迹象表明,美国炼油业正在逐步对这些价差作出反应。然而,改造美国炼油和运输基础设施既昂贵又耗时。因此,目前美国油价的走势与美国炼油、管道和铁路基础设施的改善密不可分。
与此形成鲜明对比的是,美国零售燃料价格仍与世界市场保持联动,部分原因在于,美国的汽油、柴油等成品油(不同于国内生产的原油)可以自由出口。因此,尽管人们普遍注意到美国国内油价相对于布伦特等国际基准油价下跌,这一下跌却没有传递给该国内陆地区的消费者。这一点很重要,因为它消除了这样一种说法的依据:美国低价汽油和柴油燃料将促成美国制造业复兴。
美国页岩油热潮的受益者
因此,美国页岩油革命的主要受益者并非汽油消费者,也不是国内页岩油生产商,而是美国炼油业。由于能够获得低成本原油,美国炼油业相较于海外柴油和汽油生产商享有竞争优势。事实上,炼油商有充分动机维持现状,阻止美国解除国内生产原油的出口禁令。页岩油革命的另一个受益者是运输业,尤其是铁路行业,以及直接为石油行业提供服务的产业。相比之下,鉴于页岩油行业在美国经济中的占比微不足道,其对实际产出和就业的宏观经济影响很小。可以公允地说,没有证据支持页岩油已成为美国经济变革力量这一说法。页岩油革命确实带来影响的一个领域是:一方面减少原油进口,另一方面增加成品油出口,从而改善美国贸易平衡(并作为副作用,减轻外国油价冲击对美国经济的影响)。当然,与美国整体贸易逆差相比,这些改善幅度很小。
对全球油价的(缺乏)影响
乍看之下,2014年年中之后全球油价迅速下跌,似乎可归因于美国页岩油产量大幅增加,这或许终究为美国页岩油革命对油价的影响提供了直接证据。尽管页岩油并未出口,但它取代了美国原油进口,从而减少全球市场的石油需求;美国成品油出口也有同样的作用。一些观察人士甚至认为,页岩油或许因自身成功而受害,因为它导致全球油价大幅下跌。但这一解释没有可信证据支持。与此同时,其他工业大宗商品市场也出现了类似的价格下跌,这表明油价下跌的原因并非石油行业特有,而主要反映了亚洲和欧洲全球经济走弱;许多石油生产国为维持石油收入,在油价下跌时反而增产,可能进一步放大了这一趋势。这一观点也与美国页岩油产量在全球范围内相对较小的规模相符。
参考文献
国际能源署(2012),《2012年世界能源展望》,巴黎:OECD/IEA。
Kilian,L(2014),《页岩油革命对美国油价和汽油价格的影响》,CEPR讨论论文10304。
本文与 VoxEU合作发表。发表本文并不意味着世界经济论坛认同其中观点。
关注论坛:议程, 订阅我们的每周简讯。
作者:Lutz Kilian,密歇根大学经济学教授;CEPR研究员。
图片:2013年8月15日,在英格兰南部巴尔科姆可见Cuadrilla钻井场。路透社。