收紧的立法、加剧的竞争以及对成本稳定性的关注,已引发全球汽车价值链的去风险化。各国之间为吸引新生产设施、同时努力维持现有布局而展开的竞争,已成为常态。在一个平均每座车辆生产工厂每年生产20万辆、直接雇用3,000至4,000名工人、且经济溢出效应可达此水平十倍的世界里,利害关系极为重大。
为保持长期竞争力,企业很可能会寻求新的方式为消费者打造车辆,着眼于建立更强的财务稳定性,即在全球范围内进行去风险化。因此,该行业正以指数级速度将更多车辆及其零部件的采购转向更接近最终消费者的地点。这种“就近布局”(co-location)对该行业及其消费者具有重大影响。
这些新的销售在哪里?越来越多的新增销售出现在新兴市场,那里收入的提高使更多人能够首次拥有车辆。满足这些消费者的需求,随之带来了相当大的供给侧问题。IHS预测,到2020年,中国、巴西、东欧、中东和南美等新兴市场将占全球车辆产能份额的50%以上。现有的车辆及零部件供应网络能否高效地适应,以满足这些新市场的需求?各国如何应对关闭工厂所带来的社会成本,或应对为吸引新工厂而提供大量激励措施所带来的财政风险?更明智的国家正在权衡所有结果。
整车制造商为何不直接向这些增长市场出口,这一点很清楚。关税及非关税壁垒是促使其在这些新“围墙”之内增设整车及动力总成生产的主要决策驱动因素。在一个高增长市场中,若进口车辆面临高达35%的关税,则缺乏竞争力。唯一的替代方案是建设国内生产基础设施以满足需求。整车生产网络需要数年时间才能发展成熟,包括零部件供应商和物流体系。
过去,制造商往往只是从本国市场出口,希望维持较高的工厂利用率。这是最容易的路径。日本、德国和韩国的整车制造商在不同程度上采用了这一模式,直至经济、消费者及政治因素迫使其改变。就在2008年,各地区之间的车辆采购关联度曾达到全球总产量的19%的高点。然而,这一比例已持续下降,如今降至总产量的15%。IHS预测,到2020年,这可能意味着各地区之间未发运车辆的数量波动超过400万辆——发达市场失去的出口机会。
主要贸易伙伴之间的货币波动同样给该行业带来挑战,因此促使整车制造商将整车及动力总成生产转移至更靠近销售地的地点。过去十年间,美元与欧元汇率的差异不到10%。然而,在此期间曾出现大幅波动,其中某一时期两年内跌幅超过20%。美元与日元汇率的波动更为显著。在竞争异常激烈的环境下,由货币引起的车辆成本变化难以消化到相对黏性的车价之中。
整车制造商始终在寻求以更少投入实现更多产出的方法。这种标准化在许多地区影响车辆,以扩大规模并降低成本。这一被称为平台整合的趋势,使新地区能够生产与本土工厂相同的车型。多地区整车平台(即整车的基本构件)的出现,源于降低开发成本、加快上市速度以及降低生产成本的需求,正推动着这一趋势。能够设计出足够灵活的单一整车平台结构,以支撑多款尺寸相近、生产工艺相似的车型,是福特汽车公司“One Ford”计划的基础。几乎所有全球整车制造商都在效仿。推动生产就近布局增加的其他因素还包括物流成本上升、在途库存减少以及政治杠杆。与轻型车市场类似,排放法规正以深远方式影响远洋航运公司。
最后,正如近来在西欧、加拿大和澳大利亚所看到的,产能的消失关乎国家经济福祉,因为数以千计的就业岗位岌岌可危。过去十年间,这些地区的产能减少了400万辆,而新兴地区的产能增加了2900万辆——这一惊人的转变具有重大影响。这些政府将面临巨大压力,需要提高激励措施以维持这些工厂,否则可能面临失去相关布局的风险,而这一前景难以接受。工厂关闭所带来的连锁反应极为巨大。
整车生产采购最终取决于货币中性、物流成本控制,以及全球行业生产率的提升,同时也取决于填补本土产能的需要。展望未来,由市场增长不均衡所驱动的竞争力提升,以及影响整车进口的种种成本和风险敞口,将促使大多数整车制造商评估维持现状的风险。反过来,各国将日益承担这一去风险化进程所带来的财务和社会成本。
Michael Robinet 是 IHS Automotive 的董事总经理,将出席 世界经济论坛年会 ,该会议于1月22日至25日在瑞士达沃斯-克洛斯特斯举行。
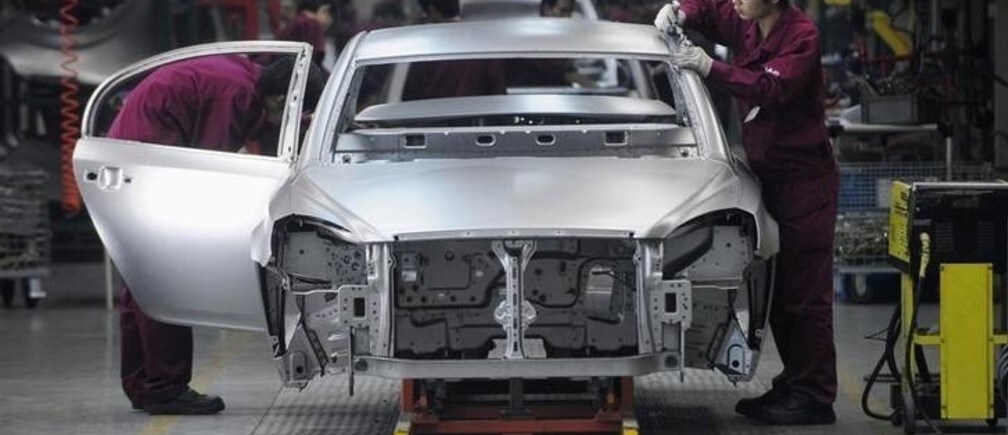
图片:员工在安徽省合肥市的Anhui Jianghuai Automobile Co. Ltd.装配线上工作。REUTERS/Stringer