埃博拉危机之后,一场悄然发生的变革正在展开,有望改变各国政府和援助机构应对重大疾病暴发的方式。
分析人士正在设计保险机制,疾病一旦暴发便立即拨付资金,以阻止其演变为国际危机,而不是等事后再设法筹集资金;这可能彻底颠覆人道主义援助体系。
世界银行、非洲联盟、一个援助机构联盟以及私营部门的专家正开始测算,并摸索这类机制可能采取的形式。
“这是一个非常令人振奋的时期。去年那场危机带来的变化,是促使整个 humanitarian sector 发生剧变,开始思考如何减轻灾害影响,而不只是事后应对。”Risk Management Solutions 专门研究大流行病的灾害风险专家 Gordon Woo 在电话采访中说。
与地震等事件不同,除非迅速采取行动,否则传染病的传播会迅速推高控制疫情的成本、死亡人数和经济损失。
世界卫生组织(WHO)首次为埃博拉疫情发起的大规模募捐是在去年8月,金额为7100万美元;此前几个月,几内亚已于3月报告埃博拉疫情。联合国称,到9月中旬所需资金已达10亿美元,此后成本还大幅攀升。
尽管埃博拉被视为全球威胁,捐助资金到位却很缓慢。
“这就像厨房着火了。如果你不处理,整栋房子都可能烧毁……这不是开始争论谁该来灭火的时候。”Woo 说。
根据 Towers Watson 于2013年对保险业3万名专家开展的一项调查,从长期来看,大流行病在对保险业影响最大的极端风险中位居榜首。
通常,保险公司会在损失发生后才赔付。“这里的新意在于,尝试设计一种金融工具,在出现不祥之兆时就触发赔付。这就像预警。”Woo 说。
非洲联盟近期为受自然灾害影响的国家设立了一项保险基金,并正在探索针对疫情的保险。
非洲风险能力机构最初设立了一项2亿美元的基金,资金由英国和德国的发展机构捐赠。各国向基金缴纳保费,并在达到特定的可衡量标准时获得赔付。
各国若要符合该保险计划的资格,必须制定严格的应急计划,确保危机发生时基金赔付款能迅速送达最脆弱人群。
世界银行正与非洲联盟、联合国和各国政府磋商,筹建大流行病紧急设施;其中可能包括一项向各国政府和世界卫生组织(WHO)等国际机构赔付的保险计划。
“我们的应对越到位,就越有能力拯救生命、维护发展成果。”世界银行发展金融副行长 Joachim von Amsberg 告诉汤森路透基金会。
世界银行表示,埃博拉疫情可能在未来三年给西非造成高达150亿美元的损失,涉及贸易、投资和旅游业。
“这项应对工作的关键之一,是确保一出现卫生危机迹象就能获得资金。”von Amsberg 说。
援助机构也在探索保险计划,以便在大流行病发生时调用资金。
“潜力非常大,但问题在于我们能否把它变成负担得起且切实可行的方案。”由19家人道主义机构组成的 Start Network 危机预判顾问 Emily Montier 说。
该网络正与 Risk Management Solutions 探讨发行债券的可能性,以撬动更大额的赔付。但由于投资者承担风险,保费会很高,因此这种保险计划只适用于少见的、需要大额赔付的情形。
与政府一样,非政府组织也需要制定严格的计划,并具备迅速扩大工作规模的能力,才能符合保险计划的赔付资格。
非洲风险能力机构正通过债券撬动私人资本,为其正在开发的一项保险计划提供资金,帮助各国管理气候变化风险。该机构希望从2016年开始,在30年内发行超过10亿美元的非洲气候变化债券。
Woo 表示,大流行病保险计划可在保护各国免受重大疫情暴发冲击方面发挥关键作用。
“从本质上说,这是为全世界提供安全网。确实如此。”他说。
本文由 汤森路透基金会 trust.org合作发布。本文的发布并不意味着世界经济论坛认同其中观点。
如需了解议程最新动态, 请订阅我们的每周通讯。
作者:Alex Whiting 于2005年7月加入汤森路透基金会编辑团队。
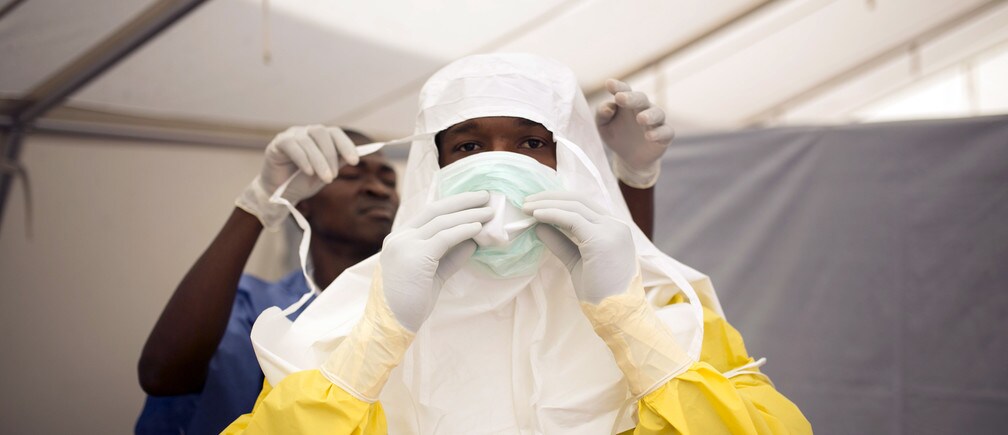
图片:2014年12月19日,在塞拉利昂东部科诺区科伊杜镇的一处红十字会设施,卫生工作者在进入隔离区前穿戴防护装备。REUTERS/Baz Ratner。