这份与波士顿咨询集团联合撰写的报告是我们“净零排放挑战”系列报告的第二份。报告重点阐述了所有公司通过采取行动实现全球供应链脱碳,从而对气候产生巨大影响的机遇。
供应链脱碳将成为企业气候行动影响的“游戏规则改变者”。解决范围3排放问题对于企业履行可信的气候变化承诺至关重要。
奈杰尔·托平,联合国气候变化框架公约高级别气候行动倡导者
解决供应链排放问题,能让许多面向客户的公司产生比仅关注自身直接运营和电力消耗脱碳高出数倍的排放量——而且实现净零排放供应链只需极少的额外成本。本报告将阐述如何做到这一点。
报告的主要发现包括:
许多公司可以通过供应链脱碳来成倍提升其对气候的影响。 对于大多数面向客户的行业公司而言,端到端排放量远高于自身运营中的直接排放量(即所谓的范围 1 和范围 2 排放)。通过与供应商合作,打造净零排放供应链,企业可以提升其气候影响力,助力难以减排的行业实现减排,并加速那些原本对气候行动关注度不高的国家的气候行动。
八大供应链的排放量占全球排放量的50%以上。 食品、建筑、时尚、快速消费品、电子产品、汽车、专业服务和货运行业占全球温室气体排放总量的一半以上。其中相当一部分排放源间接掌握在少数几家公司手中。
净零排放供应链几乎不会增加终端消费者的成本。 利用现成的、成本低廉的手段(每吨二氧化碳当量成本低于10欧元),例如循环经济、提高效率和使用可再生能源,即可减少这些供应链中约40%的排放,而对产品成本的影响微乎其微。即使供应链实现零排放,中期内终端消费者的成本最多也只会上涨1%至4%。
但是:供应链脱碳很难。 即使是行业领先企业,也难以获取所需数据,也难以制定供应商必须遵守的明确目标和标准。与分散的供应商群体打交道充满挑战——尤其当排放“深埋”在供应链中,或者解决排放问题可能需要行业层面的集体行动时。
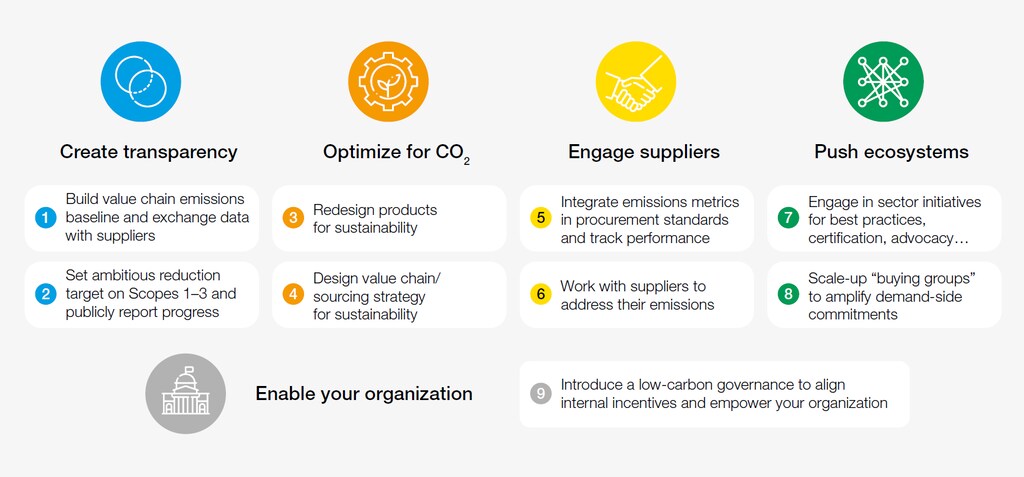
我们的分步指南展示了每家公司都可以采取的九项主要举措。
通过对数十家在减少供应链排放方面处于领先地位的全球公司的访谈,我们确定了九项关键行动:(1)建立全面的排放基线,并逐步用实际的供应商数据填充;(2)设定雄心勃勃且全面的减排目标,通过以下方式减少排放:(3)重新审视产品设计选择;(4)重新考虑(地域)采购策略;(5)制定雄心勃勃的采购标准;(6)与供应商共同合作,共同出资实施减排措施;(7)与同行合作,协调行业目标,以最大限度地发挥影响并创造公平的竞争环境;(8)利用规模效应,提高需求,从而降低绿色解决方案的成本;以及——最后——(9)建立内部治理机制,将排放作为指导机制,并将决策者的激励机制与排放目标保持一致。
是时候搬家了。

